Знания · Расчёты и оплата
Bauabzugsteuer и Freistellungsbescheinigung по § 48 EStG
Если вы выполняете строительные работы для предпринимателя, без действующей Freistellungsbescheinigung (справки об освобождении от удержания) заказчик, как правило, должен удержать 15% вознаграждения. Если заказчик не сделает это, он несёт ответственность за неуплаченную сумму.
Обновлено 20.10.2026 · 4 мин. чтения · Нормы сверены с текстом закона и VOB
Главное коротко
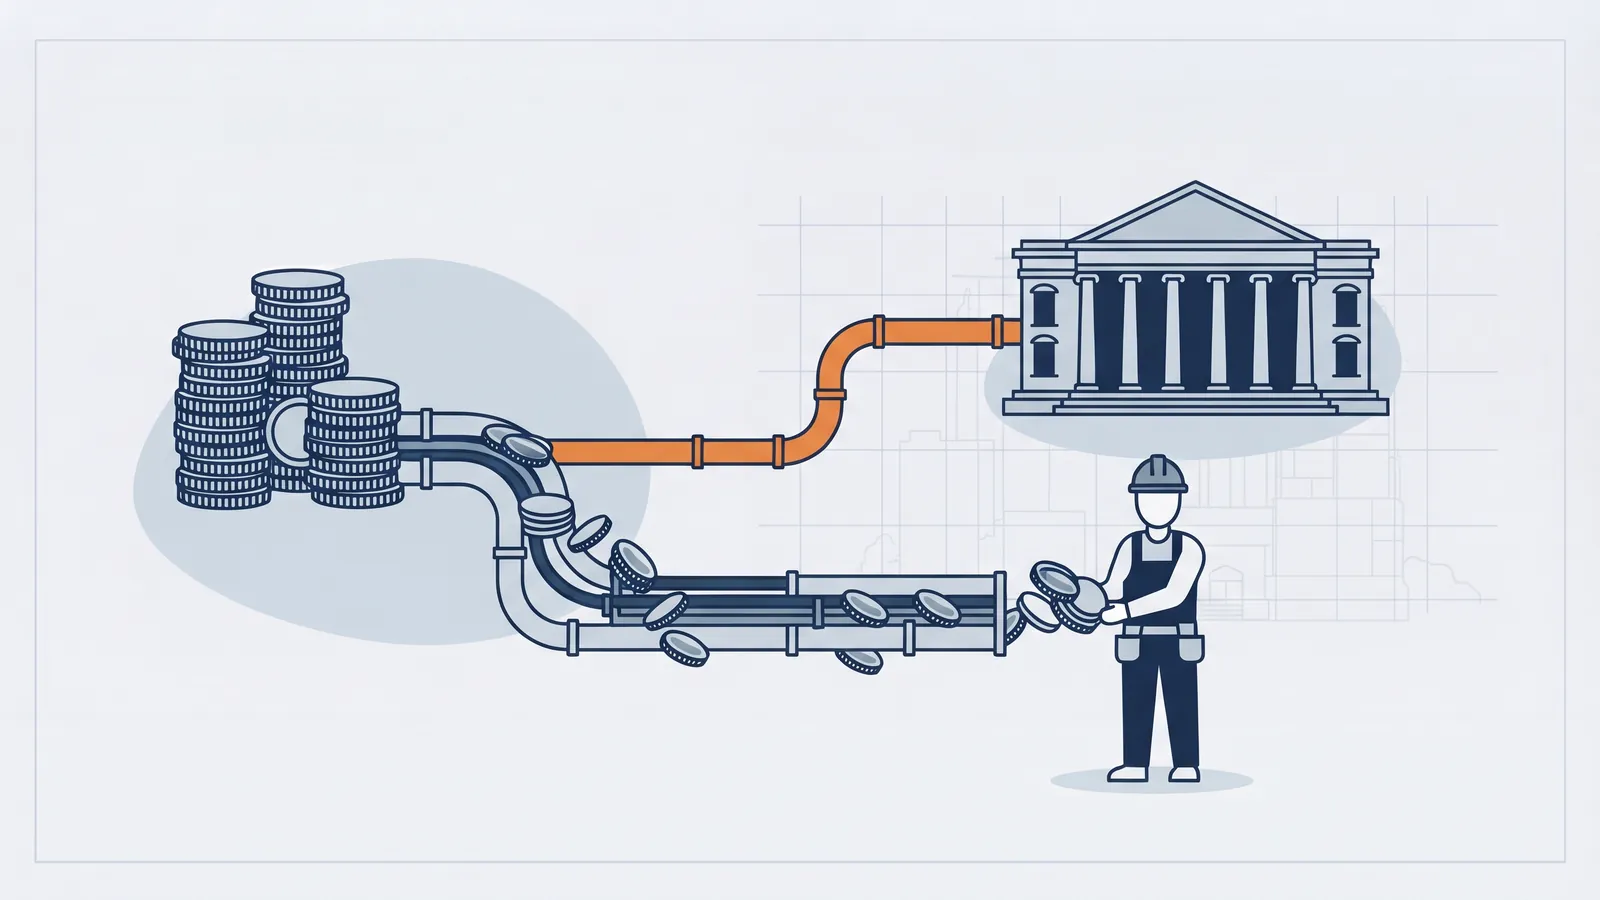
- Заказчик (предприниматель или юридическое лицо публичного права) обязан удержать 15% от Gegenleistung (вознаграждения с учётом НДС) и перечислить эту сумму за счёт исполнителя (§ 48 абз. 1 EStG).
- Удержание не производится при наличии действующей Freistellungsbescheinigung или если сумма не превышает порог в 5 000 евро за календарный год (15 000 евро, если получатель услуг получает только освобождённые от налога доходы от сдачи жилья).
- Вознаграждение (Gegenleistung) — это плата плюс НДС (§ 48 абз. 3 EStG).
- Декларацию нужно подать, а удержанный налог перечислить не позднее 10-го числа после окончания месяца, в котором было выплачено вознаграждение (§ 48a абз. 1 EStG).
- Если заказчик не перечислит налог или перечислит его не полностью, он несёт ответственность (§ 48a абз. 3 EStG). От ответственности освобождает справка Freistellungsbescheinigung, на которую он мог обоснованно полагаться.
Что такое Bauabzugsteuer?
Bauabzugsteuer (налог, удерживаемый при оплате строительных работ) призван предотвратить потери налоговых поступлений в строительной отрасли. Получатель услуг перечисляет часть вознаграждения напрямую в налоговую службу (Finanzamt), где зарегистрирован исполнитель. Эти правила касаются вас в двух случаях: когда вы как субподрядчик получаете оплату за вычетом удержания и когда как заказчик поручаете работы другим фирмам.
Строительными работами по § 48 абз. 1 предл. 3 EStG считаются все работы, служащие изготовлению, ремонту, содержанию, изменению или сносу строений.
Кто должен удерживать?
Обязан получатель услуг (Leistungsempfänger), если он
- предприниматель в смысле § 2 UStG (в том числе малый предприниматель и арендодатель) или
- юридическое лицо публичного права.
Частные заказчики, не получающие работу в предпринимательских целях, не затрагиваются. Если получатель услуг сдаёт квартиры, § 48 абз. 1 предл. 1 EStG к строительным работам для этих квартир не применяется, если он сдаёт не более двух квартир (§ 48 абз. 1 предл. 2).
Исполнителем (Leistender) считается и тот, кто выставляет счёт за работу, которую не выполнял (предл. 4).
Когда удержания нет?
Налог не нужно удерживать, если (§ 48 абз. 2 EStG):
- на момент выплаты у получателя услуг есть действующая Freistellungsbescheinigung по § 48b EStG или
- вознаграждение в текущем календарном году предположительно не превысит: 15 000 евро, если получатель услуг совершает только освобождённые от налога операции по § 4 п. 12 предл. 1 UStG (сдача в аренду), в остальных случаях 5 000 евро.
Для минимального порога суммируются все строительные работы для одного и того же получателя услуг, в том числе те, которые ещё предстоит выполнить (§ 48 абз. 2 предл. 2).
Как считать?
Вознаграждение — это плата плюс НДС (§ 48 абз. 3 EStG). Удержание составляет 15 процентов от неё. Пример: счёт на 10 000 евро нетто плюс 19 процентов НДС (11 900 евро брутто): удержание 1 785 евро, к выплате 10 115 евро.
Как считать удержание по счетам, выставленным без НДС по § 13b UStG, — частый предмет споров. Выясните это со своим Steuerberater.
Декларация и расчёт
Получатель услуг обязан (§ 48a EStG):
- до 10-го числа после окончания месяца, в котором выплачено вознаграждение, подать электронную декларацию и самостоятельно рассчитать удержание,
- перечислить сумму 10-го числа после окончания периода декларации в налоговую службу, компетентную для исполнителя, за счёт исполнителя,
- рассчитаться с исполнителем и указать: имя и адрес исполнителя, сумму счёта, дату счёта и день платежа, размер удержания и налоговую службу, в которую подана декларация.
Исполнитель может зачесть перечисленную сумму в счёт своего налога.
Freistellungsbescheinigung
Freistellungsbescheinigung (справка об освобождении от удержания) вы как подрядчик запрашиваете в налоговой службе (§ 48b EStG). Она сообщает клиенту, что удерживать ничего не нужно. Она действует не более трёх лет с момента выдачи, может быть ограничена отдельными проектами и должна быть у заказчика до платежа (памятка BMF об удержании налога при строительных работах, по состоянию на апрель 2025 г.).
Заказчику следует:
- перед каждым платежом проверять, есть ли действующая справка и не истёк ли её срок,
- проверять подлинность и действительность в налоговой администрации (онлайн-запрос в Федеральном центральном налоговом ведомстве, Bundeszentralamt für Steuern),
- класть копию в папку проекта.
Подрядчику следует:
- продлевать справку заблаговременно до истечения срока,
- отправлять клиентам актуальную версию до выставления первого счёта,
- отмечать, у какого клиента какая справка.
Ответственность
Получатель услуг отвечает за не перечисленную или слишком мало перечисленную сумму удержания (§ 48a абз. 3 предл. 1 EStG), причём независимо от вины. Он не отвечает, если на момент выплаты у него была Freistellungsbescheinigung, на законность которой он мог полагаться. Это не действует, если справка получена недобросовестными средствами или ложными сведениями и он об этом знал или не знал по грубой неосторожности (предл. 3).
Минимальный порог — это прогноз: если в течение года он будет превышен, может потребоваться удержание. Следите за суммой по каждому получателю услуг.
Что не следует путать
- Bauabzugsteuer (§ 48 EStG): предоплата подоходного налога или налога на прибыль исполнителя. Декларацию подаёт заказчик.
- Налоговая ответственность по § 13b UStG: НДС. Налог должен заказчик. Оба правила могут действовать одновременно.
Частые вопросы
Действует ли Bauabzugsteuer и для частных клиентов?
Нет. Она касается получателей услуг, которые являются предпринимателями или юридическими лицами публичного права. Кто строит как частное лицо, ничего удерживать не обязан.
Как долго действительна Freistellungsbescheinigung?
Это указано в самой справке. Она действует ограниченное время; проверяйте срок действия на момент платежа.
С какой суммы нужно перечислять?
Если вознаграждение для одного получателя в календарном году предположительно превысит 5 000 евро (15 000 евро при сдаче жилья только с освобождением от налога) и нет Freistellungsbescheinigung.
Что будет, если я забыл удержать?
Вы отвечаете за не перечисленную сумму (§ 48a абз. 3 EStG). Немедленно обсудите со своим Steuerberater подачу дополнительной декларации.
Кто рассчитывает эти 15 процентов с налоговой?
Получатель услуг подаёт декларацию и перечисляет сумму. Исполнитель зачитывает её, если у него есть расчёт по § 48a абз. 2 EStG.
Источники и актуальность
- § 48 EStG — удержание налога (сверено с текстом нормы в корпусе BauWalker)
- § 48a EStG — порядок
- § 48b и § 48c EStG — Freistellungsbescheinigung, зачёт (сверено с текстом нормы в корпусе BauWalker)
- Памятка BMF об удержании налога при строительных работах (по состоянию на апрель 2025 г.): размер, Freigrenzen, декларация, срок действия, ответственность
- По состоянию на 19.10.2026. Подробное письмо BMF по Bauabzugsteuer не анализировалось. Для расчёта в конкретном случае обратитесь за налоговой консультацией.
- Цитаты из норм приведены в переводе; решающей является немецкая редакция.
Как это работает в BauWalker
BauWalker готовит черновики счетов и писем, когда вы описываете задачу. Налоговые вопросы по Bauabzugsteuer решайте со своим налоговым консультантом (Steuerberater).
Этот материал носит информационный характер и не является юридической или налоговой консультацией. Конкретные последствия зависят от вашего договора и обстоятельств на объекте.
Читайте также
Счёт без НДС: § 13b UStG для строительных работ
Когда заказчик обязан уплатить НДС, какое указание нужно в счёте, какую справку стоит требовать у клиента и что действует при ошибке.
Schlussrechnung по VOB/B: срок, проверяемость, оплата
До какого срока нужно выставить Schlussrechnung, что значит «проверяемая», когда деньги становятся к оплате и как работает оговорка к окончательному платежу (Schlusszahlungsvorbehalt).
Создание документов – Rechnung, Angebot, Nachtrag
Rechnung, Angebot, Nachtrag, письма и акт приёмки: вы описываете задачу на своём языке, BauWalker готовит документ на немецком.