Знання · Гроші та рахунки
Bauabzugsteuer і Freistellungsbescheinigung за § 48 EStG
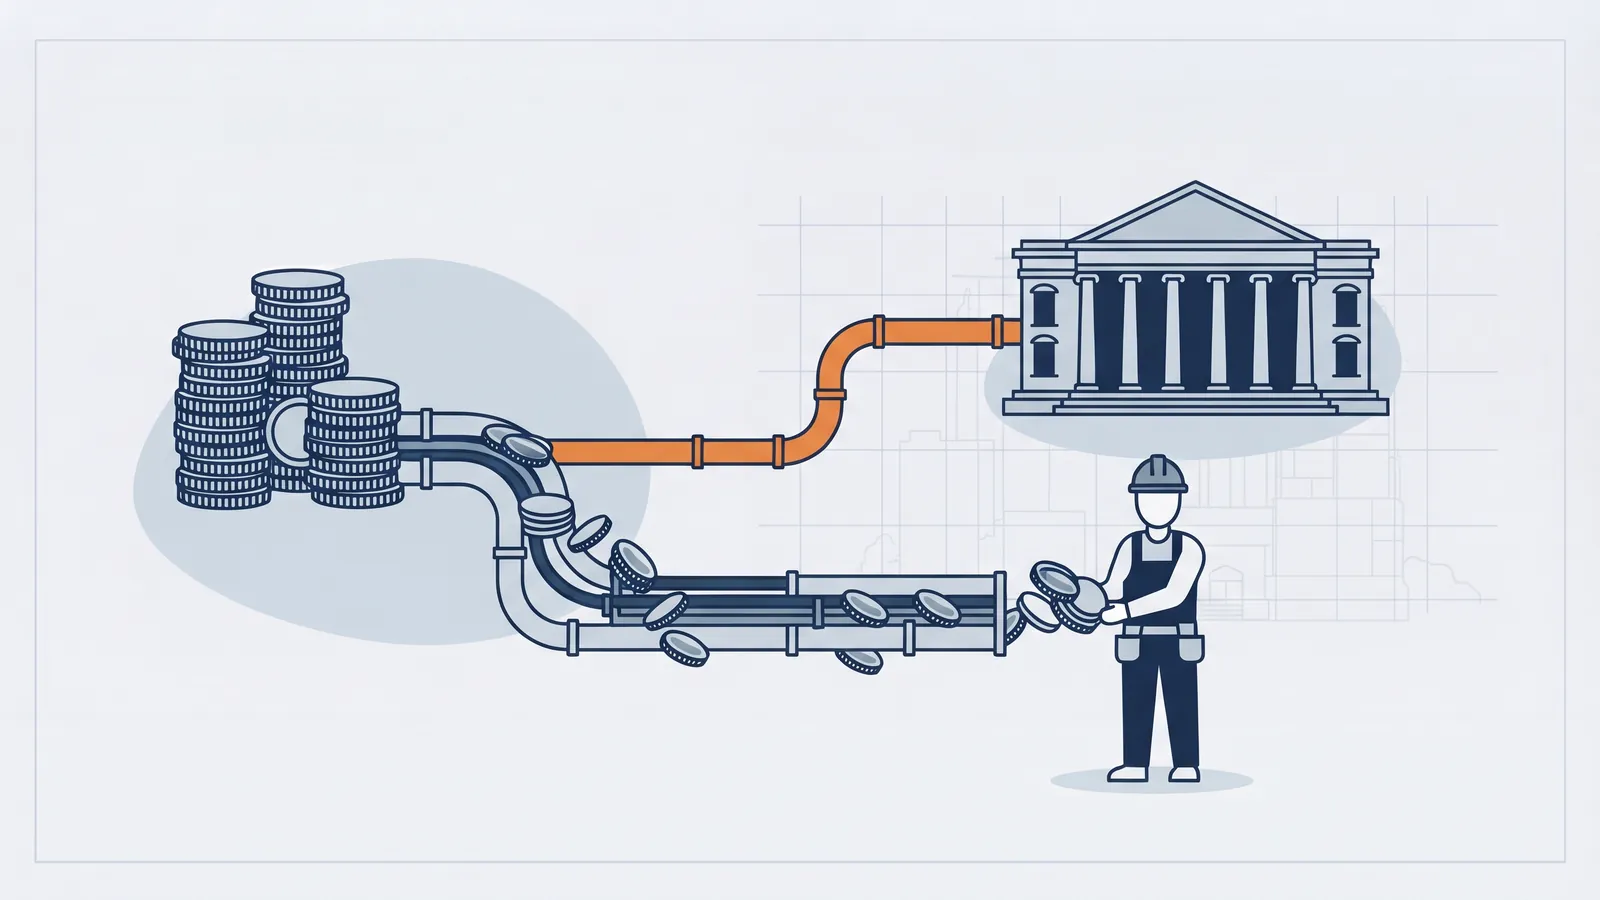
Якщо підрядник виконує будівельні роботи для підприємства й не має чинної Freistellungsbescheinigung, замовник нерідко утримує 15 відсотків суми рахунку. Якщо замовник (Auftraggeber) не зробить цього, він нестиме відповідальність.
Оновлено 20.10.2026 · 4 хв читання · Норми звірено з текстом закону та VOB
Головне коротко
- Замовник (Auftraggeber), який є підприємцем або юридичною особою публічного права, має утримати 15 відсотків винагороди виконавця (§ 48 Abs. 1 EStG).
- Утримання не потрібне, якщо є чинна Freistellungsbescheinigung або якщо сума не перевищує межі незначних сум: 5 000 євро за календарний рік (15 000 євро, якщо одержувач має лише звільнені від оподаткування доходи від оренди).
- Винагорода (Gegenleistung) – це плата плюс ПДВ (Umsatzsteuer) (§ 48 Abs. 3 EStG).
- Декларацію потрібно подати, а суму сплатити до 10-го дня місяця, що настає після місяця виплати винагороди (§ 48a Abs. 1 EStG).
- Якщо замовник не сплатив утримання або сплатив його не повністю, він несе відповідальність (§ 48a Abs. 3 EStG). Від неї звільняє Freistellungsbescheinigung, на яку він міг обґрунтовано покладатися.
Про що йдеться в Bauabzugsteuer
Bauabzugsteuer має запобігати втратам податків у будівельній галузі. Одержувач послуг перераховує частину винагороди безпосередньо до податкової інспекції (Finanzamt) виконавця. Це стосується вас у двох ролях: як субпідрядника, коли генеральний підрядник зменшує суму вашого рахунку, і як замовника (Auftraggeber), коли ви доручаєте роботи іншим підприємствам.
Будівельними роботами за § 48 Abs. 1 Satz 3 EStG є всі роботи, що слугують зведенню, ремонту, утриманню, зміні або знесенню споруд.
Хто зобов’язаний утримати податок?
Зобов'язаний одержувач послуг (Leistungsempfänger), якщо він
- є підприємцем у розумінні § 2 UStG (також малим підприємцем і орендодавцем) або
- є юридичною особою публічного права.
Цей обов’язок не поширюється на приватних замовників, які отримують будівельні послуги поза межами підприємницької діяльності. Якщо одержувач послуг здає житло в оренду, § 48 Abs. 1 Satz 1 EStG до будівельних робіт для цього житла не застосовується, якщо він здає не більше двох квартир (§ 48 Abs. 1 Satz 2).
Виконавцем вважається й той, хто виставляє рахунок за роботи, яких не виконував (Satz 4).
Коли утримання не потрібне?
Податок не потрібно утримувати, якщо (§ 48 Abs. 2 EStG):
- на момент виплати винагороди в одержувача послуг є чинна Freistellungsbescheinigung за § 48b EStG, або
- винагорода в поточному календарному році очікувано не перевищить: 15 000 євро, якщо одержувач послуг здійснює лише звільнені від податку операції за § 4 Nr. 12 Satz 1 UStG (оренда), інакше 5 000 євро.
Для межі незначних сум усі будівельні роботи для того самого одержувача послуг підсумовуються, зокрема й ті, що очікується виконати згодом (§ 48 Abs. 2 Satz 2).
Як розрахувати суму?
Винагорода (Gegenleistung) – це плата плюс ПДВ (§ 48 Abs. 3 EStG). Утримання становить 15 відсотків від неї. Приклад: рахунок на 10 000 євро нетто плюс 19 відсотків ПДВ (11 900 євро брутто): утримання 1 785 євро, виплата 10 115 євро.
Розрахунок утримання за рахунками без ПДВ, виставленими відповідно до § 13b UStG, часто стає предметом спору. З’ясуйте це питання зі своїм податковим консультантом.
Декларація та розрахунок
Відповідно до § 48a EStG одержувач послуг має:
- не пізніше 10-го дня місяця, що настає після виплати винагороди, подати електронну декларацію та самостійно розрахувати суму утримання;
- не пізніше 10-го дня після завершення звітного періоду перерахувати цю суму за рахунок виконавця до податкової інспекції, компетентної щодо нього;
- надати виконавцеві розрахунок із зазначенням його імені та адреси, суми рахунку, дати рахунку й оплати, розміру утримання та податкової інспекції, до якої подано декларацію.
Виконавець може зарахувати сплачену суму в рахунок свого податкового боргу.
Freistellungsbescheinigung
Як підрядник (Auftragnehmer), ви подаєте заяву на отримання Freistellungsbescheinigung до податкової інспекції (§ 48b EStG). Вона підтверджує замовникові, що утримувати податок не потрібно. Вона діє щонайбільше три роки від дати видачі, може бути обмежена окремими проєктами й має бути в замовника до виплати (BMF-Merkblatt щодо податкового утримання за будівельні роботи, станом на квітень 2025 року).
Як замовник (Auftraggeber) вам слід:
- перед кожною виплатою перевіряти, чи є чинна довідка й чи не сплив її строк,
- запитувати справжність і чинність у податковій адміністрації (онлайн-запит у Федеральному центральному податковому відомстві, Bundeszentralamt für Steuern),
- класти копію в папку проєкту.
Як підряднику (Auftragnehmer) вам слід:
- завчасно поновлювати довідку до закінчення строку її дії;
- надсилати клієнтам актуальну версію, перш ніж виставляти перший рахунок,
- позначати, який клієнт має яку довідку.
Відповідальність
Одержувач послуг відповідає за не сплачену або занижену суму утримання (§ 48a Abs. 3 Satz 1 EStG), причому незалежно від наявності вини. Він не відповідає, якщо на момент виплати винагороди мав Freistellungsbescheinigung, на законність якої міг покладатися. Це не діє, якщо довідку отримано нечесним шляхом або за неправдивими відомостями, а він про це знав або з грубої недбалості не знав (Satz 3).
Межа незначних сум – це прогноз: якщо протягом року її перевищено, утримання може стати потрібним. Стежте за сумою щодо кожного одержувача послуг.
Що не слід плутати
- Bauabzugsteuer (§ 48 EStG): авансовий платіж виконавця з податку на доходи/податку на прибуток юридичних осіб. Декларацію подає замовник (Auftraggeber).
- Податкове зобов'язання за § 13b UStG: ПДВ. Податок винен замовник (Auftraggeber). Обидва правила можуть діяти одночасно.
Часті запитання
Чи діє Bauabzugsteuer щодо приватних клієнтів?
Ні. Вона стосується одержувачів послуг, які є підприємцями чи юридичними особами публічного права. Хто будує як приватна особа, нічого не утримує.
Скільки діє Freistellungsbescheinigung?
Це зазначено в самій довідці. Її строк обмежений; перевіряйте чинність на момент оплати.
З якої суми я маю сплачувати?
Якщо винагорода для того самого одержувача за календарний рік очікувано перевищить 5 000 євро (15 000 євро за виключно звільненої від податку оренди) і немає Freistellungsbescheinigung.
Що буде, якщо я забув утримати?
Тоді ви відповідаєте за несплачену суму (§ 48a Abs. 3 EStG). Негайно обговоріть із податковим консультантом подання уточненої декларації.
Хто розраховує ці 15 відсотків із податковою інспекцією?
Одержувач послуг подає декларацію й сплачує. Виконавець зараховує суму, якщо має розрахунок за § 48a Abs. 2 EStG.
Джерела й актуальність
- § 48 EStG – податкове утримання (у корпусі BauWalker звірено з текстом норми)
- § 48a EStG – процедура
- § 48b і § 48c EStG – Freistellungsbescheinigung, зарахування (у корпусі BauWalker звірено з текстом норми)
- BMF-Merkblatt щодо податкового утримання за будівельні роботи (станом на квітень 2025 року): розмір, межі незначних сум, декларація, строк дії, відповідальність
- Станом на 19.10.2026. Докладний лист BMF щодо Bauabzugsteuer не опрацьовано. Для розрахунку в конкретному випадку зверніться до податкового консультанта.
- Цитати з норм подано в перекладі; визначальною є німецька редакція.
Як це працює в BauWalker
BauWalker готує чернетки рахунків і листів, коли ви описуєте завдання. Податкові питання щодо Bauabzugsteuer з'ясовуйте зі своїм податковим консультантом (Steuerberater).
Цей матеріал має інформаційний характер і не є юридичною чи податковою консультацією. Конкретні наслідки залежать від вашого договору та обставин на будівництві.
Читайте також
Рахунок без ПДВ: § 13b UStG для будівельних робіт
Коли ПДВ сплачує замовник, яке застереження потрібне в рахунку, яку довідку варто вимагати від клієнта та що діє у разі помилки.
Schlussrechnung за VOB/B: строк, придатність до перевірки, оплата
До якого строку Schlussrechnung має бути подана, що означає «придатна до перевірки», коли настає строк оплати та як діє застереження щодо остаточного платежу (Schlusszahlungsvorbehalt).
Створення документів – рахунок, пропозиція, Nachtrag
Рахунок, пропозиція, Nachtrag, листи й акт приймання: ви описуєте завдання своєю мовою, BauWalker готує документ німецькою.