Bilgi · Para ve faturalama
Bauabzugsteuer ve § 48 EStG'ye göre Freistellungsbescheinigung
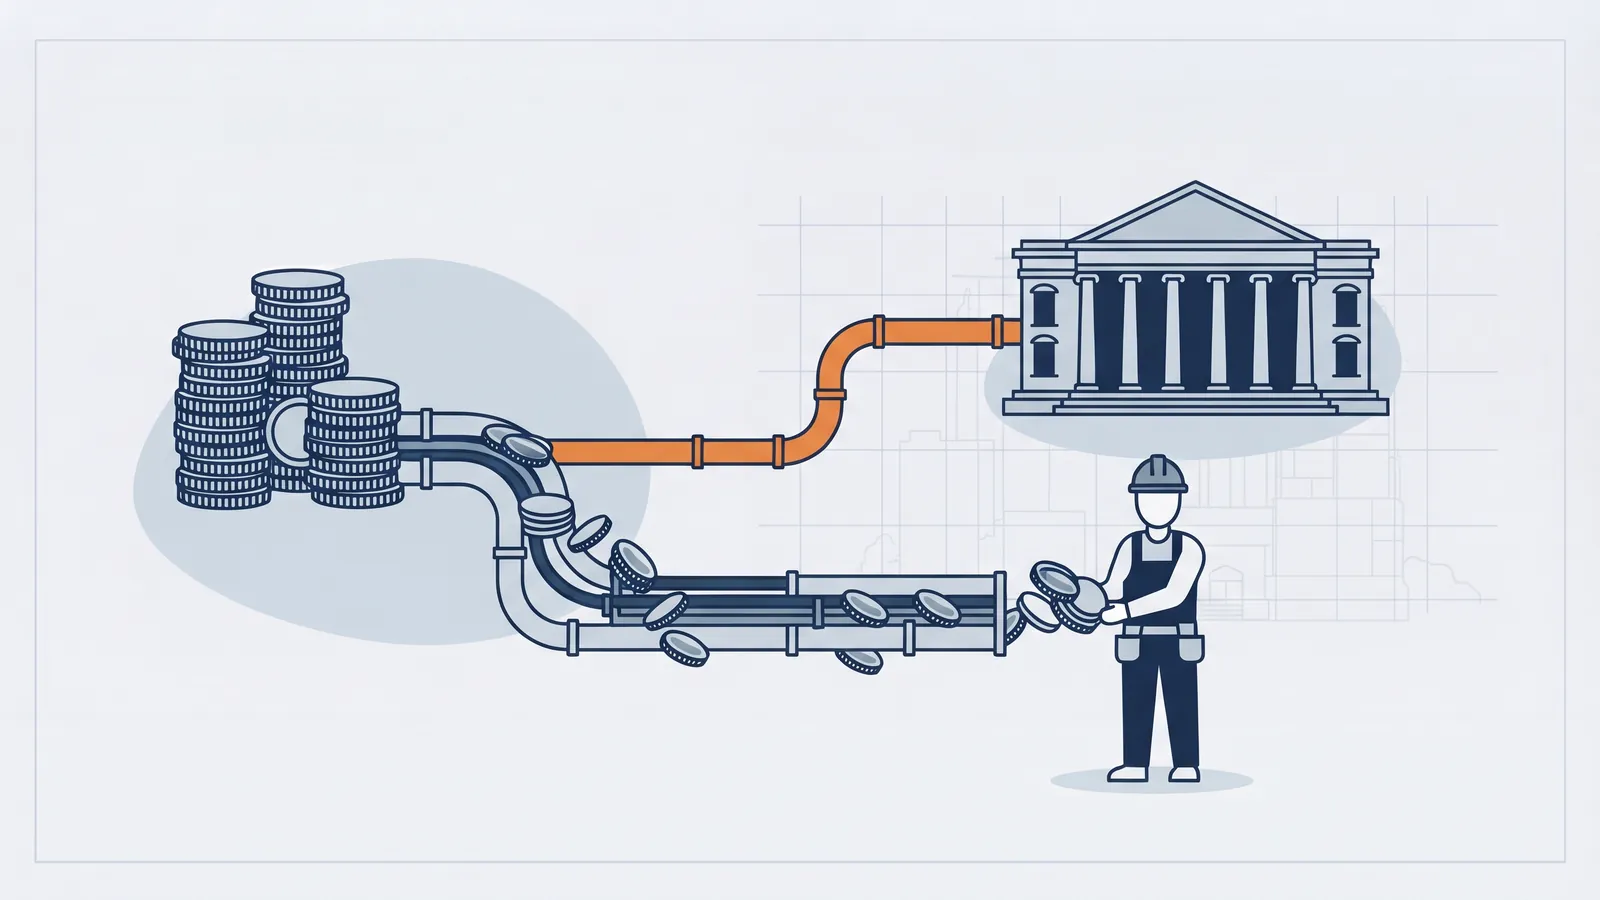
Bir işletme için inşaat işi yapan yüklenici, geçerli bir Freistellungsbescheinigung sunmazsa ödemesinin yüzde 15'i kesilebilir. Kesintiyi yapmayan iş sahibi ise bu tutardan sorumlu olabilir.
Son güncelleme 20.10.2026 · 4 dk okuma · Hükümler kanun ve VOB metniyle karşılaştırıldı
Kısaca en önemlisi
- İş sahibi (işletme veya kamu hukuku tüzel kişisi), hizmet bedelinin yüzde 15'ini kesip yüklenici adına vergi dairesine ödemekle yükümlüdür (§ 48 Abs. 1 EStG).
- Geçerli Freistellungsbescheinigung varsa veya takvim yılında 5.000 Euro alt sınırının altında kalınıyorsa kesinti yapılmaz (alıcı yalnızca vergiden muaf kiralama cirosu elde ediyorsa 15.000 Euro).
- Kesinti, KDV dâhil hizmet bedeli üzerinden hesaplanır (§ 48 Abs. 3 EStG).
- Bildirim ve ödeme, hizmet bedelinin ödendiği ayı izleyen ayın 10. gününe kadar yapılır (§ 48a Abs. 1 EStG).
- Hiç ödemeyen veya eksik ödeyen sorumlu olur (§ 48a Abs. 3 EStG). Güvenebileceği bir Freistellungsbescheinigung onu korur.
Bauabzugsteuer neyle ilgilidir?
Bauabzugsteuer (inşaat işleri için vergi kesintisi), inşaat sektöründeki vergi kayıplarını önlemeyi amaçlar. Hizmeti alan taraf, hizmet bedelinin bir kısmını doğrudan yüklenicinin bağlı olduğu vergi dairesine (Finanzamt) öder. Bu düzenleme hem alt yüklenicileri hem de başka işletmelere iş veren iş sahiplerini ilgilendirir.
§ 48 Abs. 1 Satz 3 EStG uyarınca inşaat işleri; bir yapının yapılması, onarılması, bakımının yapılması, değiştirilmesi veya yıkılması için sunulan hizmetleri kapsar.
Kim kesinti yapmak zorunda?
Hizmeti alan şu durumlarda yükümlüdür:
- § 2 UStG anlamında işletme ise (küçük işletme (Kleinunternehmer) ve ev sahibi de dâhil) veya
- kamu hukuku tüzel kişisi ise.
Ticari amaçla hareket etmeyen özel kişiler kapsam dışındadır. Hizmeti alan taraf konut kiraya veriyorsa ve ikiden fazla konut kiraya vermiyorsa, bu konutlara yönelik inşaat işleri için § 48 Abs. 1 Satz 1 EStG uygulanmaz (§ 48 Abs. 1 Satz 2).
İşi fiilen yapmasa bile, bu iş için fatura düzenleyen kişi de hizmeti veren sayılır (Satz 4).
Kesinti ne zaman yapılmaz?
Vergi kesintisi şu durumlarda yapılmak zorunda değildir (§ 48 Abs. 2 EStG):
- Ödeme sırasında hizmeti alanda § 48b EStG'ye göre geçerli bir Freistellungsbescheinigung varsa veya
- Hizmet bedelinin cari takvim yılında belirli bir tutarı aşması beklenmiyorsa: Hizmeti alan taraf yalnızca § 4 Nr. 12 Satz 1 UStG kapsamındaki vergiden muaf kira geliri elde ediyorsa sınır 15.000 Euro, diğer durumlarda 5.000 Euro'dur.
Alt sınır için, aynı hizmeti alan adına yapılan tüm inşaat işleri, henüz yapılması beklenenler de dâhil, toplanır (§ 48 Abs. 2 Satz 2).
Nasıl hesaplanır?
Kesinti, KDV dâhil hizmet bedelinin yüzde 15'i üzerinden hesaplanır (§ 48 Abs. 3 EStG). Örneğin net 10.000 Euro tutarındaki bir faturaya yüzde 19 KDV eklendiğinde toplam bedel 11.900 Euro olur. Kesinti 1.785 Euro, yükleniciye ödenecek tutar ise 10.115 Euro'dur.
§ 13b UStG kapsamında KDV hesaplanmadan düzenlenen faturalarda Bauabzugsteuer kesintisinin hangi tutar üzerinden hesaplanacağı tartışmalı olabilir. Bu konuyu mali müşavirinizle netleştirin.
Bildirim ve hesap verme
Hizmeti alan (§ 48a EStG):
- hizmet bedelinin ödendiği ayı izleyen ayın 10. gününe kadar elektronik bildirim göndermek ve vergi kesintisini kendisi hesaplamak,
- tutarı, bildirim döneminin bitiminden sonraki 10. günde, hizmeti verenin bağlı olduğu vergi dairesine, hizmeti verenin hesabına ödemek,
- hizmeti verenle hesaplaşmak ve şunları belirtmek zorundadır: Hizmeti verenin adı ve adresi, fatura tutarı, fatura tarihi ve ödeme günü, vergi kesintisinin tutarı ve bildirimin yapıldığı vergi dairesi.
Hizmeti veren, ödenen tutarı kendi vergi borcundan mahsup ettirebilir.
Freistellungsbescheinigung
Yüklenici olarak Freistellungsbescheinigung'u vergi dairesine (§ 48b EStG) başvurarak alırsınız. Bu belge müşteriye kesinti yapmak zorunda olmadığını bildirir. Düzenlendiği tarihten itibaren en fazla üç yıl geçerlidir, münferit projelerle sınırlandırılabilir ve iş sahibinde ödemeden önce bulunmalıdır (BMF-Merkblatt zum Steuerabzug bei Bauleistungen, Nisan 2025 itibarıyla).
İş sahibi olarak şunları yapmalısınız:
- Her ödemeden önce geçerli bir belgenin olup olmadığını ve süresinin dolmadığını kontrol edin,
- Gerçekliğini ve geçerliliğini maliye idaresinden sorgulayın (Bundeszentralamt für Steuern'de çevrimiçi sorgu),
- Bir kopyasını proje klasörüne koyun.
Yüklenici olarak şunları yapmalısınız:
- Belgeyi süresi dolmadan zamanında yenileyin,
- İlk faturayı düzenlemeden önce güncel belgeyi iş sahiplerine gönderin,
- Hangi iş sahibine hangi belgeyi gönderdiğinizi kaydedin.
Sorumluluk
Hizmeti alan, hiç veya eksik ödenen kesinti tutarından, kusurlu olup olmadığına bakılmaksızın sorumludur (§ 48a Abs. 3 Satz 1 EStG). Ödeme sırasında kendisine bir Freistellungsbescheinigung sunulmuşsa ve bunun hukuka uygunluğuna güvenebiliyorsa sorumlu olmaz. Belge haksız yollarla veya yanlış beyanla alınmışsa ve o bunu biliyorsa ya da ağır ihmal sonucu bilmiyorsa bu geçerli değildir (Satz 3).
Alt sınır bir tahmindir: Yıl içinde aşılırsa kesinti gerekli hale gelebilir. Hizmeti alan başına toplamı gözden kaçırmayın.
Karıştırmamanız gerekenler
- Bauabzugsteuer (§ 48 EStG): Hizmeti verenin gelir/kurumlar vergisi peşin ödemesi. Bildirimi iş sahibi yapar.
- § 13b UStG'ye göre vergi borçluluğu: KDV. Vergiyi iş sahibi öder. Her iki kural aynı anda geçerli olabilir.
Sık sorulan sorular
Bauabzugsteuer özel kişiler için de geçerli mi?
Hayır. Bu yükümlülük, hizmeti işletme veya kamu hukuku tüzel kişisi sıfatıyla alan taraflar için geçerlidir. Özel kişi olarak inşaat yaptırıyorsanız vergi kesintisi yapmak zorunda değilsiniz.
Freistellungsbescheinigung ne kadar süre geçerli?
Bu belgenin üzerinde yazar. Süreli olduğu için, ödeme anındaki geçerliliğini kontrol edin.
Hangi tutardan itibaren ödemek zorundayım?
Aynı alıcı için hizmet bedeli takvim yılında muhtemelen 5.000 Euro'yu aşıyorsa (yalnızca vergiden muaf kiralamada 15.000 Euro) ve Freistellungsbescheinigung yoksa.
Kesmeyi unuttuysam ne olur?
Bu durumda ödenmeyen kesinti tutarından sorumlu olabilirsiniz (§ 48a Abs. 3 EStG). Sonradan bildirim ve ödeme için vakit kaybetmeden mali müşavirinize danışın.
Yüzde 15'in vergi dairesiyle hesabını kim yapar?
Vergi kesintisini hizmeti alan taraf bildirir ve öder. Hizmeti veren taraf, § 48a Abs. 2 EStG uyarınca aldığı belgeyle bu tutarın kendi vergi borcundan mahsup edilmesini sağlayabilir.
Kaynaklar ve güncellik
- § 48 EStG – Vergi kesintisi (BauWalker bilgi tabanındaki kanun metniyle karşılaştırılarak doğrulandı)
- § 48a EStG – Usul
- § 48b ve § 48c EStG – Freistellungsbescheinigung, mahsup (BauWalker bilgi tabanındaki kanun metniyle karşılaştırılarak doğrulandı)
- BMF-Merkblatt zum Steuerabzug bei Bauleistungen (Nisan 2025 itibarıyla): tutar, muafiyet sınırları, bildirim, geçerlilik, sorumluluk
- Güncelleme tarihi: 19.10.2026. Bauabzugsteuer'e ilişkin ayrıntılı BMF yazısı değerlendirilmedi. Somut olayda hesaplama için vergi danışmanlığı alın.
- Kanun metinlerinden alıntılar çeviri olarak verilmiştir; esas olan Almanca metindir.
BauWalker'da nasıl işler
Görevi anlattığınızda BauWalker faturaları ve yazıları taslak olarak hazırlar. Bauabzugsteuer ile ilgili vergi sorularını mali müşaviriniz (Steuerberater) ile netleştirin.
Bu içerik bilgilendirme amaçlıdır ve hukuki veya vergi danışmanlığı değildir. Somut sonuçlar sözleşmenize ve şantiyedeki koşullara bağlıdır.
Devamını okuyun
İnşaat işlerinde KDV: § 13b UStG kapsamında vergi borçluluğu
KDV'yi ne zaman iş sahibi öder, faturada hangi not gerekir, iş sahibinden hangi belgeyi istemelisiniz ve yanılgı halinde ne geçerlidir.
VOB/B'ye göre Schlussrechnung: Süre, denetlenebilirlik, ödeme
Schlussrechnung en geç ne zaman gönderilmeli, denetlenebilir (prüfbar) ne demektir, para ne zaman muaccel olur ve Schlusszahlung çekincesi nasıl işler.
Belge oluşturma – fatura, teklif, Nachtrag
Fatura, teklif, Nachtrag, yazı ve teslim tutanağı: Görevi kendi dilinizde anlatırsınız, BauWalker belgeyi Almanca hazırlar.