Знания · Расчёты и оплата
Счёт без НДС: § 13b UStG для строительных работ
При выполнении строительных работ для строительных компаний часто можно выставить счёт без НДС. Это допустимо только при соблюдении определённых условий. Ошибка может привести к доначислению налога.
Обновлено 20.10.2026 · 4 мин. чтения · Нормы сверены с текстом закона и VOB
Главное коротко
- При строительных работах при определённых условиях НДС должен уплатить получатель услуг (Leistungsempfänger) (§ 13b абз. 2 п. 4, абз. 5 UStG).
- Условие: получатель услуг — предприниматель, который сам на постоянной основе выполняет строительные работы. Справка налоговой службы, выданная максимум на три года, служит подтверждением этого статуса.
- В счёте нет НДС, но есть указание «Steuerschuldnerschaft des Leistungsempfängers» (налог должен уплатить получатель услуг) (§ 14a абз. 5 UStG).
- Услуги по проектированию и надзору не являются строительными работами в смысле нормы.
- Частные клиенты и предприниматели, которые сами не выполняют строительные работы, по-прежнему получают счета с НДС.
Что означает перенос обязанности по уплате налога
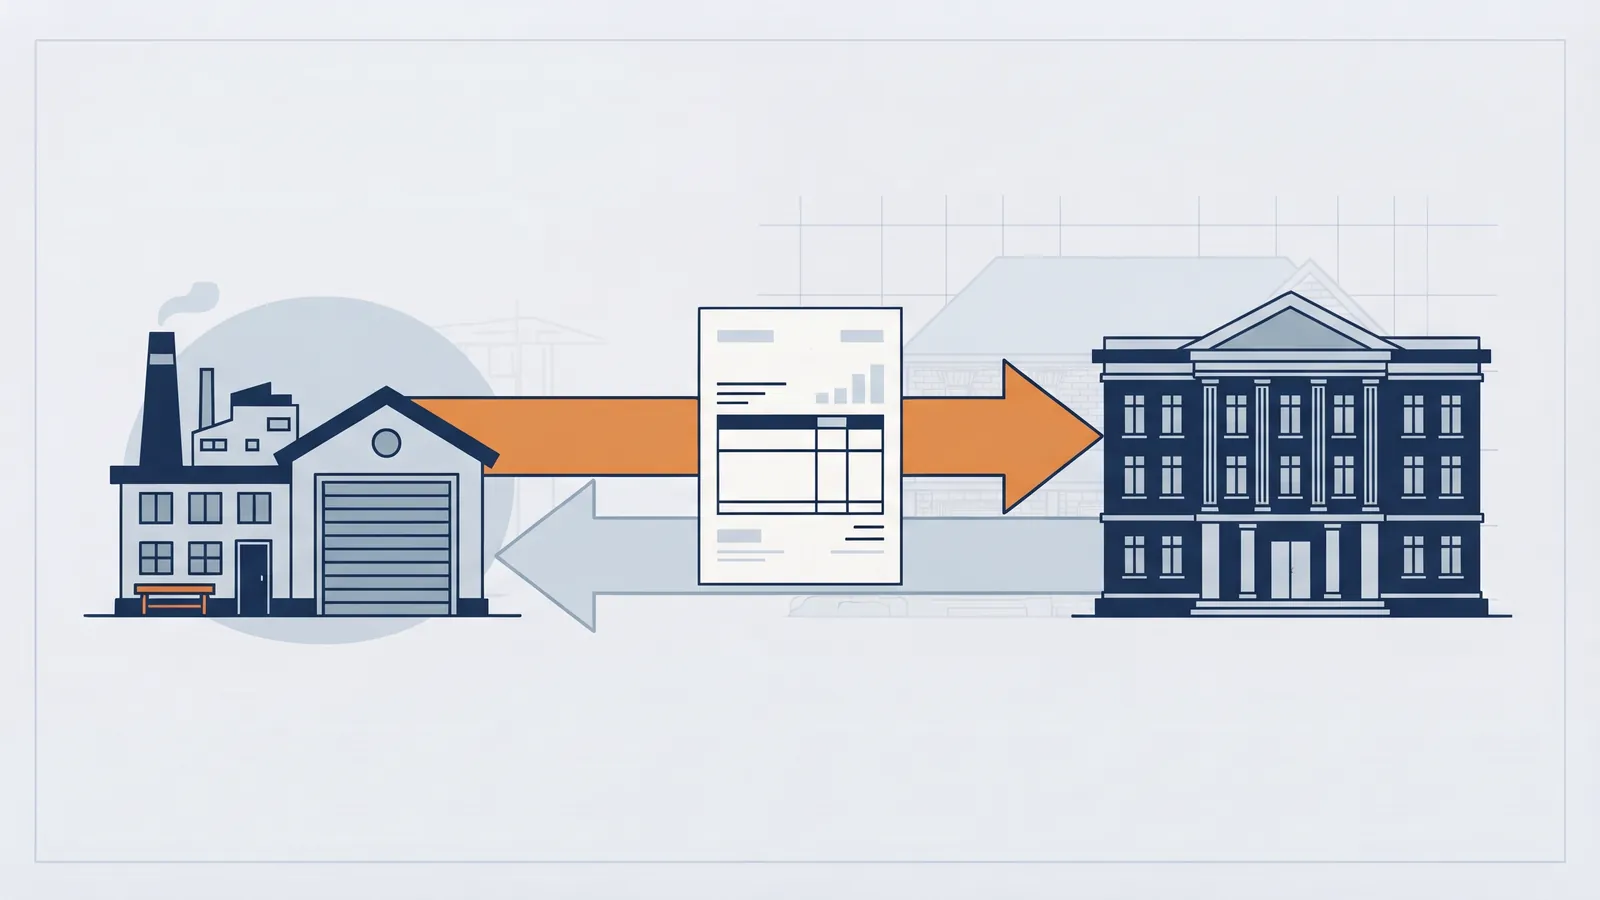
Обычно НДС начисляет исполнитель-предприниматель: он указывает налог в счёте и перечисляет его в налоговую службу. Согласно § 13b UStG обязанность переходит к получателю услуг. Он уплачивает налог и, как правило, одновременно принимает его к вычету как входной НДС. Для подрядчика это означает, что счёт выставляется без отдельного указания НДС.
Какие работы затрагиваются?
§ 13b абз. 2 п. 4 UStG называет строительные работы, включая поставки с выполнением работ и прочие услуги, связанные с земельными участками, служащие изготовлению, ремонту, содержанию, изменению или сносу строений, за исключением услуг по проектированию и надзору.
Земельными участками считаются и вещи, предметы оборудования и машины, постоянно установленные в здании или сооружении, которые нельзя переместить без разрушения или изменения здания.
Кто должен быть налогоплательщиком?
По § 13b абз. 5 предл. 2 UStG налог должен уплатить получатель услуг, если он предприниматель, на постоянной основе выполняющий соответствующие работы. При этом не важно, использует ли он конкретную работу для собственных строительных работ.
Подтверждением служит: «Это следует предполагать, если компетентная налоговая служба выдала ему справку, действующую на момент выполнения операции и ограниченную сроком не более трёх лет». Эту справку вам как подрядчику следует запросить у клиента до выставления счёта и хранить в папке проекта.
По мнению налоговой администрации, предприниматель выполняет строительные работы на постоянной основе, по меньшей мере тогда, когда они составляют не менее 10 процентов его мирового оборота (раздел 13b.3 UStAE). Тот, у кого есть такая справка налоговой службы (бланк USt 1 TG), по этой позиции уплачивает налог как получатель услуг и тогда, когда не предъявляет её исполнителю. Решающим является актуальный указ; детали выясните у Steuerberater.
| Клиент | Счёт |
|---|---|
| Строительный предприниматель, сам выполняющий строительные работы (справка есть) | без НДС, с указанием на § 13b |
| Арендодатель, торговое предприятие без собственных строительных работ | с НДС |
| Частное лицо | с НДС |
| Публичный сектор | зависит от того, получает ли он работу для непредпринимательской сферы (§ 13b абз. 5): тогда он налог не должен |
Что должно быть в счёте
Если предприниматель выполняет работу по § 13b абз. 2, по которой налог должен уплатить получатель, он по § 14a абз. 5 UStG обязан выставить счёт с указанием «Steuerschuldnerschaft des Leistungsempfängers» (это формулировка, предписанная законом, её оставляют по-немецки). Отдельное указание налога (§ 14 абз. 4 предл. 1 п. 8 UStG) тогда отпадает.
Кроме того, действуют общие обязательные реквизиты: имена и адреса, налоговый номер или USt-IdNr., период выполнения работ, плата, номер счёта и дата.
Когда возникает налог, регулирует § 13b абз. 2: с выставлением счёта, не позднее конца календарного месяца, следующего за выполнением работы. По абз. 4 это относится и к частичным платежам, полученным до выполнения (Abschlagszahlungen, промежуточные платежи).
Если ошиблись оба
В § 13b абз. 5 UStG есть защитное правило: если получатель услуг и исполнитель в сомнительных случаях совпадающе исходили из того, что условия выполнены, хотя по характеру операций объективно это не так, получатель услуг всё равно считается налогоплательщиком, если из-за этого не возникает потерь налога. Это не приглашение гадать: кто знает условия, обязан их проверять.
Как § 13b влияет на удержание и Bauabzugsteuer
- Sicherheitseinbehalt: при счетах без НДС по § 13b НДС при расчёте удержания не учитывается (§ 17 абз. 6 п. 1 VOB/B). См. Sicherheitseinbehalt и Bürgschaft.
- Bauabzugsteuer: действует дополнительно и независимо, если условия выполнены. См. Bauabzugsteuer.
Типичные ошибки
- Счёт без НДС частному клиенту или предпринимателю без собственных строительных работ.
- Нет подтверждения: нет справки клиента, предположение не обосновано.
- Забыли указание: в счёте нет обязательной немецкой формулировки о налоговой обязанности получателя услуг.
- Смешанный счёт: строительная работа и поставка в одном счёте без чёткого разделения.
- Abschlagsrechnung ещё с НДС, Schlussrechnung уже без него.
Частые вопросы
Действует ли § 13b и для ремонтов и небольших заказов?
Да, если речь о строительных работах в смысле нормы (в том числе ремонт и содержание строений). Минимального порога § 13b не содержит.
Могу ли я всё же указать НДС?
В случаях § 13b налог должен уплатить получатель услуг. Если вы всё же укажете его отдельной строкой, хотя не вправе этого делать, то по § 14c UStG это может привести к тому, что указанную сумму придётся уплатить вам самим. Заранее выясните это у своего Steuerberater.
Как быть с фотовольтаикой и утеплением?
Это зависит от конкретного случая, например от того, прочно ли установка связана со строением. Для этого есть собственные административные правила. Поручите проверить такие случаи в налоговом отношении.
Нужно ли мне хранить справку клиента?
Рекомендуется: да. Она подтверждает, что клиент является налогоплательщиком. Проверяйте срок действия и дату.
Кто подаёт декларацию по налогу?
Получатель услуг в своей предварительной декларации по НДС (Umsatzsteuer-Voranmeldung). Ваша работа отражается у вас как оборот, по которому налог должен уплатить получатель.
Источники и актуальность
- § 13b UStG — получатель услуг как налогоплательщик (сверено с текстом нормы в корпусе BauWalker)
- § 14a абз. 5 UStG — дополнительные обязанности при выставлении счетов
- § 14c UStG — неверное или неправомерное указание налога (сверено с текстом нормы в корпусе BauWalker)
- § 17 абз. 6 п. 1 VOB/B — предоставление обеспечения
- Раздел 13b.3 UStAE (порог в 10 процентов мирового оборота, обязательная сила справки): изложено по опубликованным выдержкам, действующая редакция дословно не сверялась. Застройщики (Bauträger) — спорный особый случай (практика BFH расходится с позицией администрации), здесь не рассматриваются.
- По состоянию на 19.10.2026. Для налогов обязательна только консультация по конкретному случаю.
- Цитаты из норм приведены в переводе; решающей является немецкая редакция.
Как это работает в BauWalker
BauWalker готовит черновики счетов. Применяется ли § 13b UStG в конкретном случае, выясняйте со своим Steuerberater (налоговым консультантом). Программа не заменяет налоговую консультацию.
Этот материал носит информационный характер и не является юридической или налоговой консультацией. Конкретные последствия зависят от вашего договора и обстоятельств на объекте.
Читайте также
Schlussrechnung по VOB/B: срок, проверяемость, оплата
До какого срока нужно выставить Schlussrechnung, что значит «проверяемая», когда деньги становятся к оплате и как работает оговорка к окончательному платежу (Schlusszahlungsvorbehalt).
Bauabzugsteuer и Freistellungsbescheinigung по § 48 EStG
Кто должен удерживать 15 процентов, какие действуют минимальные пороги, как защищает Freistellungsbescheinigung и какие сроки действуют для подачи декларации.
Создание документов – Rechnung, Angebot, Nachtrag
Rechnung, Angebot, Nachtrag, письма и акт приёмки: вы описываете задачу на своём языке, BauWalker готовит документ на немецком.