Cunoștințe · Bani și facturare
Bauabzugsteuer și Freistellungsbescheinigung conform § 48 EStG
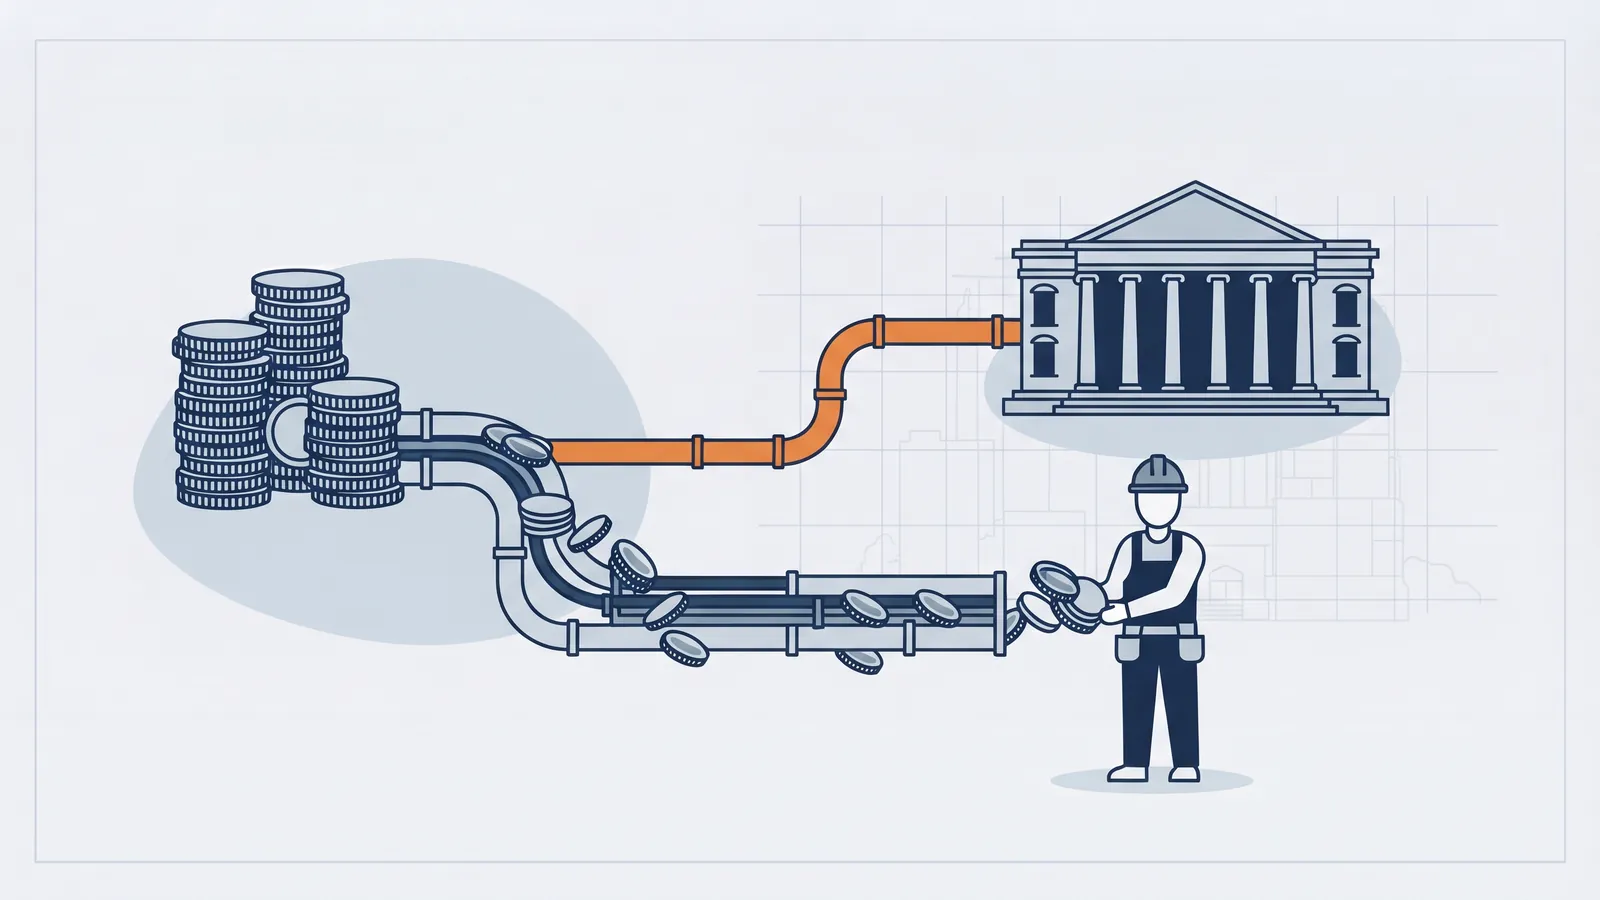
Dacă executantul prestează lucrări de construcții pentru o firmă și nu are o Freistellungsbescheinigung valabilă, beneficiarul reține adesea 15% din suma facturii. Beneficiarul (Auftraggeber) răspunde dacă nu face această reținere.
Ultima actualizare 20.10.2026 · 5 min de citit · Normele au fost verificate cu textul legii și al VOB
Pe scurt, esențialul
- Beneficiarul (Auftraggeber), dacă este antreprenor sau persoană juridică de drept public, trebuie să rețină 15% din contraprestația cuvenită prestatorului (§ 48 alin. 1 EStG).
- Reținerea nu este necesară dacă există o Freistellungsbescheinigung valabilă sau dacă suma nu depășește pragul anual de 5.000 de euro (15.000 de euro dacă beneficiarul realizează exclusiv operațiuni de închiriere scutite de TVA).
- Contraprestația cuprinde remunerația și TVA (§ 48 alin. 3 EStG).
- Declarația trebuie depusă, iar suma trebuie plătită până la data de 10 a lunii următoare celei în care s-a efectuat plata (§ 48a alin. 1 EStG).
- Beneficiarul răspunde dacă nu virează suma reținută sau o virează doar parțial (§ 48a alin. 3 EStG). Nu răspunde dacă s-a bazat în mod justificat pe o Freistellungsbescheinigung valabilă.
Despre ce este vorba în cazul Bauabzugsteuer
Bauabzugsteuer (impozitul reținut la sursă în construcții) are rolul de a preveni pierderile fiscale din domeniul construcțiilor. Beneficiarul prestației virează o parte din remunerație direct la Finanzamt-ul prestatorului. Regula vă privește în ambele roluri: ca subcontractor, când antreprenorul general reduce suma facturii dumneavoastră, și ca beneficiar (Auftraggeber), când încredințați lucrări altor firme.
Conform § 48 alin. 1 teza 3 EStG, sunt lucrări de construcții toate prestațiile care servesc la construirea, repararea, întreținerea, modificarea sau demolarea unor construcții.
Cine trebuie să rețină?
Obligat este beneficiarul prestației, dacă este
- antreprenor în sensul § 2 UStG (inclusiv micii întreprinzători și locatorii) sau
- o persoană juridică de drept public.
Regula nu se aplică beneficiarilor privați care nu primesc prestația în scopul activității lor economice. Dacă beneficiarul prestației închiriază locuințe, § 48 alin. 1 teza 1 EStG nu se aplică lucrărilor de construcții la aceste locuințe, dacă nu închiriază mai mult de două locuințe (§ 48 alin. 1 teza 2).
Se consideră prestator și cel care facturează o prestație fără să o fi executat (teza 4).
Când nu se mai face reținerea?
Reținerea fiscală nu este necesară în următoarele situații (§ 48 alin. 2 EStG):
- beneficiarul prestației are, la momentul contraprestației, o Freistellungsbescheinigung valabilă conform § 48b EStG, sau
- suma totală estimată pentru anul calendaristic în curs nu depășește 15.000 de euro, dacă beneficiarul realizează exclusiv operațiuni scutite conform § 4 nr. 12 teza 1 UStG (închiriere), sau 5.000 de euro în celelalte cazuri.
La calcularea pragului se însumează toate lucrările de construcții prestate pentru același beneficiar, inclusiv cele planificate (§ 48 alin. 2 teza 2).
Cum se calculează?
Contraprestația cuprinde remunerația și TVA (§ 48 alin. 3 EStG). Reținerea reprezintă 15% din total. Exemplu: la o factură de 10.000 de euro net plus 19% TVA (11.900 de euro brut), se rețin 1.785 de euro, iar prestatorului i se plătesc 10.115 euro.
Calcularea reținerii pentru facturile fără TVA emise conform § 13b UStG poate fi controversată. Clarificați tratamentul aplicabil cu consultantul fiscal.
Declararea și decontarea
Conform § 48a EStG, beneficiarul prestației trebuie:
- să depună electronic declarația și să calculeze suma reținută cel târziu în a 10-a zi a lunii următoare plății;
- să vireze suma, în numele prestatorului, la Finanzamt-ul competent pentru acesta, cel târziu în a 10-a zi după încheierea perioadei de declarare;
- să îi furnizeze prestatorului o decontare care să indice numele și adresa acestuia, valoarea facturii, data facturii și a plății, cuantumul reținerii și Finanzamt-ul la care a fost depusă declarația.
Prestatorul poate imputa suma virată asupra datoriei sale fiscale.
Freistellungsbescheinigung
Ca executant (Auftragnehmer), solicitați Freistellungsbescheinigung de la Finanzamt (§ 48b EStG). Certificatul îi spune clientului că nu trebuie să rețină. Este valabil cel mult trei ani de la emitere, poate fi limitat la anumite proiecte și trebuie să fie la dispoziția beneficiarului (Auftraggeber) înainte de plată (BMF-Merkblatt privind reținerea fiscală la lucrările de construcții, situația din aprilie 2025).
Ca beneficiar (Auftraggeber) ar trebui:
- înainte de fiecare plată, să verificați dacă există un certificat valabil și neexpirat,
- să verificați autenticitatea și valabilitatea la administrația financiară (interogare online la Bundeszentralamt für Steuern),
- să păstrați o copie în dosarul proiectului.
Ca executant (Auftragnehmer) ar trebui:
- să reînnoiți certificatul din timp, înainte de expirare,
- să trimiteți clienților versiunea actuală înainte de emiterea primei facturi,
- să notați ce client are ce certificat.
Răspunderea
Beneficiarul răspunde pentru suma pe care nu a reținut-o sau a virat-o insuficient (§ 48a alin. 3 teza 1 EStG), și anume fără ca vinovăția să aibă vreo importanță. Nu răspunde dacă, la momentul contraprestației, deținea o Freistellungsbescheinigung pe a cărei legalitate se putea baza în mod justificat. Excepția nu se aplică dacă certificatul a fost obținut prin mijloace incorecte sau pe baza unor informații false, iar beneficiarul știa acest lucru ori nu l-a cunoscut din neglijență gravă (teza 3).
Pragul se bazează pe o estimare. Dacă este depășit în cursul anului, reținerea poate deveni obligatorie. Urmăriți sumele separat pentru fiecare beneficiar.
Ce nu trebuie confundat
- Bauabzugsteuer (§ 48 EStG): plată în avans a impozitului pe venit sau pe profit al prestatorului. Declararea o face beneficiarul (Auftraggeber).
- Răspunderea fiscală conform § 13b UStG: TVA (Umsatzsteuer). Beneficiarul datorează taxa. Ambele reguli pot fi valabile în același timp.
Întrebări frecvente
Se aplică Bauabzugsteuer și clienților privați?
Nu. Vizează beneficiarii prestației care sunt antreprenori sau persoane juridice de drept public. Cine construiește ca persoană privată nu trebuie să rețină nimic.
Cât timp este valabilă o Freistellungsbescheinigung?
Se vede în certificat. Este limitată în timp; verificați valabilitatea la momentul plății.
De la ce sumă trebuie să virez?
Dacă contraprestația pentru același destinatar depășește probabil 5.000 de euro în anul calendaristic (15.000 de euro la închiriere exclusiv scutită) și nu există o Freistellungsbescheinigung.
Ce se întâmplă dacă am uitat să rețin?
Atunci răspundeți pentru suma nevirată (§ 48a alin. 3 EStG). Discutați fără întârziere cu consultantul dumneavoastră fiscal despre declararea ulterioară.
Cine decontează cele 15 procente cu Finanzamt?
Beneficiarul prestației declară și virează. Prestatorul își face imputarea sumei dacă are decontarea conform § 48a alin. 2 EStG.
Surse și actualitate
- § 48 EStG – Reținerea fiscală (verificat în corpusul BauWalker față de textul normei)
- § 48a EStG – Procedura
- § 48b și § 48c EStG – Freistellungsbescheinigung, imputare (verificat în corpusul BauWalker față de textul normei)
- BMF-Merkblatt privind reținerea fiscală la lucrările de construcții (situația din aprilie 2025): cuantum, praguri, declarare, valabilitate, răspundere
- Data actualizării: 19.10.2026. Scrisoarea BMF detaliată privind Bauabzugsteuer nu a fost analizată. Pentru calculul într-un caz concret, cereți sfat fiscal.
- Citatele din norme sunt prezentate în traducere; versiunea germană este cea decisivă.
Cum funcționează în BauWalker
BauWalker pregătește ca proiect facturi și scrisori când îi descrieți sarcina. Întrebările fiscale despre Bauabzugsteuer le clarificați cu consultantul dumneavoastră fiscal (Steuerberater).
Acest material are scop informativ și nu constituie consultanță juridică sau fiscală. Consecințele concrete depind de contractul dvs. și de circumstanțele de pe șantier.
Citiți și
Factură fără TVA: § 13b UStG la lucrările de construcții
Când datorează beneficiarul TVA (Umsatzsteuer), ce mențiune trebuie să aibă factura, ce certificat ar trebui să cereți clientului și ce se aplică în caz de eroare.
Schlussrechnung conform VOB/B: termen, verificabilitate, plată
Până când trebuie trimisă Schlussrechnung (factura finală), ce înseamnă verificabilă, când devin banii scadenți și cum funcționează rezerva la plata finală.
Creare documente – factură, ofertă, Nachtrag
Factură, ofertă, Nachtrag, scrisori și proces-verbal de recepție: descrieți sarcina în limba dvs., BauWalker pregătește documentul în germană.