Wiedza · Pieniądze i rozliczenia
Bauabzugsteuer i Freistellungsbescheinigung według § 48 EStG
Jeśli wykonujesz roboty budowlane dla przedsiębiorcy, bez ważnego zaświadczenia Freistellungsbescheinigung możesz otrzymać o 15% niższe wynagrodzenie. Zamawiający (Auftraggeber), który nie dokona wymaganego potrącenia, ponosi za nie odpowiedzialność.
Ostatnia aktualizacja 20.10.2026 · 5 min czytania · Przepisy sprawdzone z tekstem ustawy i VOB
Najważniejsze w skrócie
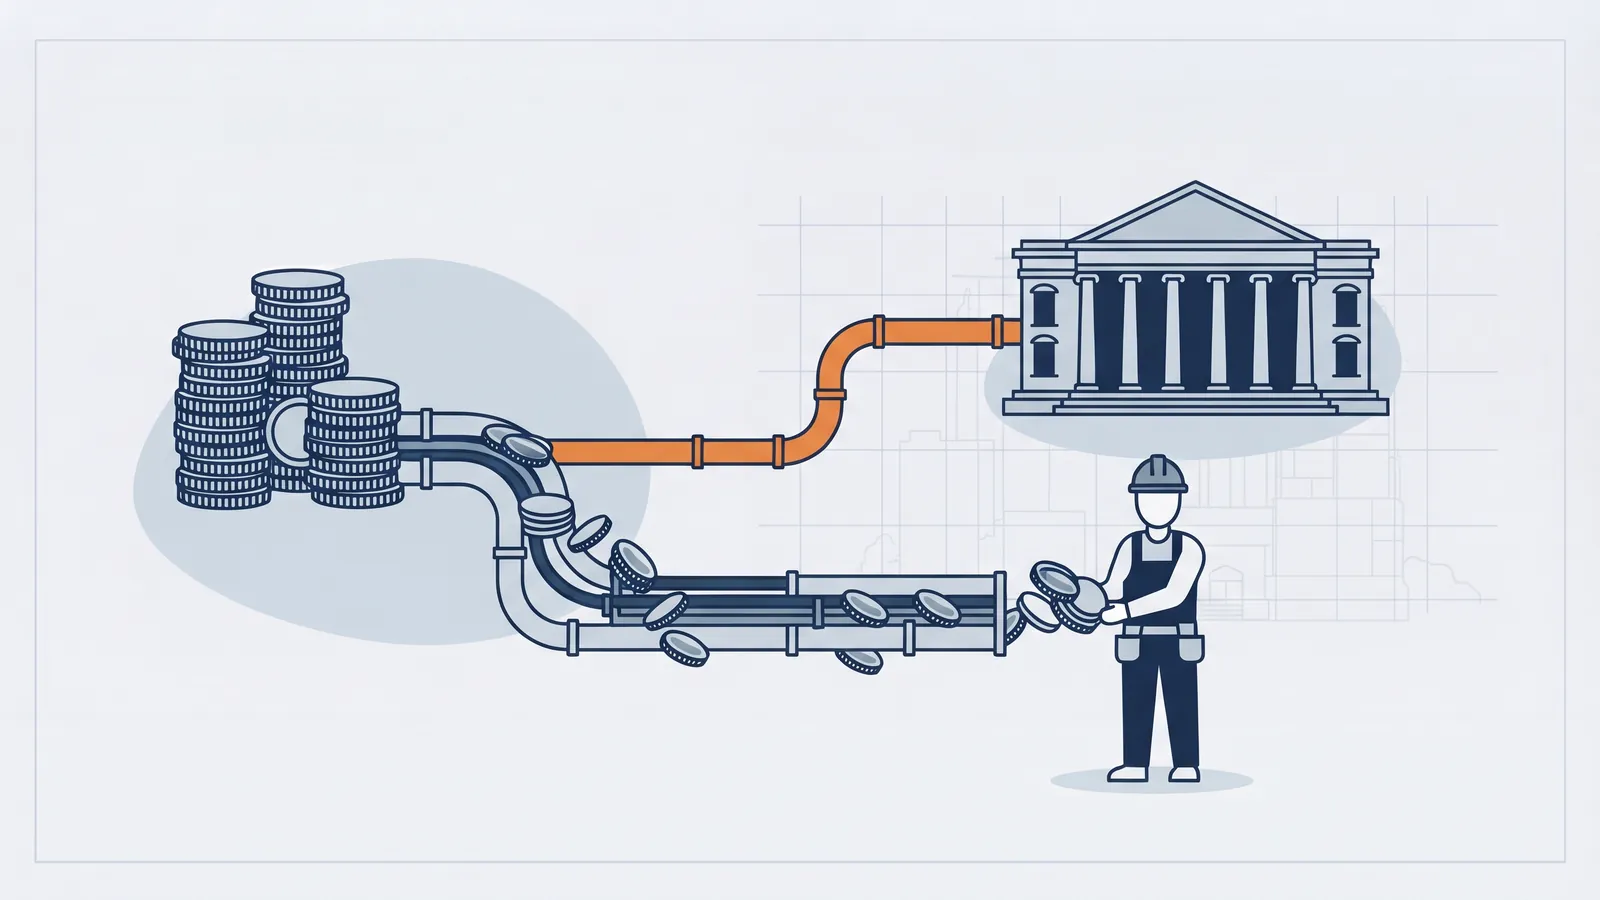
- Zamawiający — przedsiębiorca albo osoba prawna prawa publicznego — musi potrącić 15% ze świadczenia wzajemnego i wpłacić tę kwotę na rachunek wykonawcy (§ 48 ust. 1 EStG).
- Potrącenia nie trzeba dokonywać, jeśli wykonawca ma ważne zaświadczenie Freistellungsbescheinigung albo gdy nie zostanie przekroczony próg 5 000 euro w roku kalendarzowym (15 000 euro, jeśli odbiorca uzyskuje wyłącznie zwolnione z VAT przychody z wynajmu).
- Świadczenie wzajemne (Gegenleistung) to wynagrodzenie plus podatek VAT (§ 48 ust. 3 EStG).
- Zgłoszenie i zapłata do 10. dnia po upływie miesiąca, w którym świadczenie wzajemne zostało spełnione (§ 48a ust. 1 EStG).
- Jeśli zamawiający nie odprowadzi podatku albo wpłaci zbyt małą kwotę, odpowiada za niedopłatę (§ 48a ust. 3 EStG). Nie ponosi tej odpowiedzialności, jeśli mógł polegać na ważnym zaświadczeniu.
Na czym polega Bauabzugsteuer
Bauabzugsteuer (podatek potrącany od usług budowlanych) ma zapobiegać stratom podatkowym w branży budowlanej. Odbiorca usługi wpłaca część wynagrodzenia bezpośrednio do urzędu skarbowego (Finanzamt) wykonawcy. Zasady dotyczą Cię w dwóch sytuacjach: gdy jako podwykonawca otrzymujesz pomniejszoną zapłatę od generalnego wykonawcy oraz gdy jako zamawiający zlecasz roboty u innych firm.
Roboty budowlane to według § 48 ust. 1 zd. 3 EStG wszystkie świadczenia służące wykonaniu, naprawie, utrzymaniu, zmianie lub usunięciu obiektów budowlanych.
Kto musi potrącać?
Obowiązek ma odbiorca świadczenia, jeśli jest
- przedsiębiorcą w rozumieniu § 2 UStG (także drobnym przedsiębiorcą, czyli Kleinunternehmer, i wynajmującym) albo
- osobą prawną prawa publicznego.
Prywatni zamawiający, którzy nie nabywają świadczenia w ramach działalności gospodarczej, nie są objęci obowiązkiem. Jeśli odbiorca świadczenia wynajmuje mieszkania, § 48 ust. 1 zd. 1 EStG nie stosuje się do robót budowlanych przy tych mieszkaniach, o ile nie wynajmuje więcej niż dwóch mieszkań (§ 48 ust. 1 zd. 2).
Świadczącym jest także ten, kto rozlicza świadczenie, którego nie wykonał (zd. 4).
Kiedy potrącenie odpada?
Potrącenia podatku nie trzeba dokonywać, jeśli (§ 48 ust. 2 EStG):
- odbiorca świadczenia w chwili spełnienia świadczenia wzajemnego ma ważną Freistellungsbescheinigung według § 48b EStG, albo
- świadczenie wzajemne w bieżącym roku kalendarzowym prawdopodobnie nie przekroczy: 15 000 euro, jeśli odbiorca świadczenia wykonuje wyłącznie zwolnione z podatku obroty według § 4 nr 12 zd. 1 UStG (wynajem), w przeciwnym razie 5 000 euro.
Do progu bagatelowego sumuje się wszystkie roboty budowlane dla tego samego odbiorcy, także te, które prawdopodobnie dopiero zostaną wykonane (§ 48 ust. 2 zd. 2).
Jak to obliczyć?
Świadczenie wzajemne to wynagrodzenie plus podatek VAT (§ 48 ust. 3 EStG). Potrącenie wynosi 15 procent tej kwoty. Przykład: faktura na 10 000 euro netto plus 19 procent VAT (11 900 euro brutto): potrącenie 1 785 euro, wypłata 10 115 euro.
Jak obliczać potrącenie przy fakturach wystawianych bez VAT według § 13b UStG, to częsty punkt sporny. Wyjaśnij to ze swoim doradcą podatkowym.
Zgłoszenie i rozliczenie
Odbiorca świadczenia musi (§ 48a EStG):
- do 10. dnia po upływie miesiąca, w którym świadczenie wzajemne zostało spełnione, przesłać zgłoszenie elektroniczne i samodzielnie obliczyć potrącenie podatku,
- w 10. dniu po upływie okresu zgłoszenia wpłacić kwotę do urzędu skarbowego właściwego dla świadczącego, na rachunek świadczącego,
- rozliczyć się ze świadczącym i podać przy tym: imię i nazwisko oraz adres świadczącego, kwotę faktury, datę faktury i dzień zapłaty, wysokość potrąconego podatku oraz urząd skarbowy, w którym złożono zgłoszenie.
Świadczący może zaliczyć odprowadzoną kwotę na poczet swojego zobowiązania podatkowego.
Freistellungsbescheinigung
Freistellungsbescheinigung wnioskujesz jako wykonawca (Auftragnehmer) w urzędzie skarbowym (§ 48b EStG). Informuje ona klienta, że nie musi on potrącać. Obowiązuje najdłużej trzy lata od wystawienia, może być ograniczona do poszczególnych projektów i musi być w posiadaniu zamawiającego (Auftraggeber) przed zapłatą (Merkblatt BMF dotyczący potrącenia podatku od robót budowlanych, stan na kwiecień 2025).
Jako zamawiający powinieneś:
- przed każdą płatnością sprawdzić, czy jest ważne zaświadczenie i czy nie wygasło,
- zapytać w administracji skarbowej o jego autentyczność i ważność (zapytanie online w Bundeszentralamt für Steuern, federalnym urzędzie podatkowym),
- włożyć kopię do folderu projektu.
Jako wykonawca powinieneś:
- odnowić zaświadczenie z wyprzedzeniem przed wygaśnięciem,
- wysłać klientom aktualną wersję, zanim wystawisz pierwszą fakturę,
- notować, który klient ma które zaświadczenie.
Odpowiedzialność
Odbiorca świadczenia odpowiada za niewpłaconą lub zbyt nisko wpłaconą kwotę potrącenia (§ 48a ust. 3 zd. 1 EStG), i to niezależnie od winy. Nie odpowiada, jeśli w chwili spełnienia świadczenia wzajemnego miał Freistellungsbescheinigung, której zgodności z prawem mógł zaufać. Nie dotyczy to sytuacji, gdy zaświadczenie uzyskano nieuczciwymi środkami lub fałszywymi danymi, a on o tym wiedział lub nie wiedział z rażącego niedbalstwa (zd. 3).
Próg bagatelowy jest prognozą: jeśli w ciągu roku zostanie przekroczony, może być konieczne potrącenie. Miej na oku sumę dla każdego odbiorcy świadczenia.
Czego nie należy mylić
- Bauabzugsteuer (§ 48 EStG): zaliczka na podatek dochodowy lub podatek od osób prawnych świadczącego. Zgłoszenia dokonuje zamawiający.
- Odwrotne obciążenie według § 13b UStG: podatek VAT. Podatek jest należny od zamawiającego. Obie zasady mogą obowiązywać jednocześnie.
Najczęstsze pytania
Czy Bauabzugsteuer obowiązuje także przy klientach prywatnych?
Nie. Dotyczy odbiorców świadczenia, którzy są przedsiębiorcami lub osobami prawnymi prawa publicznego. Kto buduje jako osoba prywatna, nie musi niczego potrącać.
Jak długo ważna jest Freistellungsbescheinigung?
Jest to wpisane w zaświadczeniu. Jest ono ograniczone w czasie; sprawdź ważność w dniu płatności.
Od jakiej kwoty muszę odprowadzać podatek?
Jeśli świadczenie wzajemne dla tego samego odbiorcy w roku kalendarzowym prawdopodobnie przekroczy 5 000 euro (15 000 euro przy wyłącznie zwolnionym z podatku wynajmie) i nie ma Freistellungsbescheinigung.
Co się stanie, jeśli zapomniałem potrącić?
Odpowiadasz wtedy za nieodprowadzoną kwotę (§ 48a ust. 3 EStG). Niezwłocznie porozmawiaj ze swoim doradcą podatkowym o zgłoszeniu uzupełniającym.
Kto rozlicza te 15 procent z urzędem skarbowym?
Odbiorca świadczenia składa zgłoszenie i odprowadza kwotę. Świadczący zalicza ją sobie, jeśli ma rozliczenie według § 48a ust. 2 EStG.
Źródła i aktualność
- § 48 EStG – potrącenie podatku (sprawdzono na podstawie tekstu przepisu w bazie wiedzy BauWalker)
- § 48a EStG – postępowanie
- § 48b i § 48c EStG – Freistellungsbescheinigung, zaliczenie (sprawdzono na podstawie tekstu przepisu w bazie wiedzy BauWalker)
- Merkblatt BMF dotyczący potrącenia podatku od robót budowlanych (stan na kwiecień 2025): wysokość, Freigrenzen (progi), zgłoszenie, ważność, odpowiedzialność
- Stan na: 19.10.2026. Szczegółowego pisma BMF dotyczącego Bauabzugsteuer nie analizowano. Do obliczeń w konkretnym przypadku uzyskaj poradę podatkową.
- Cytaty z przepisów podano w tłumaczeniu; rozstrzygające jest brzmienie niemieckie.
Tak to działa w BauWalker
BauWalker przygotowuje faktury i pisma w formie projektu, gdy opiszesz zadanie. Pytania podatkowe dotyczące Bauabzugsteuer wyjaśnij ze swoim doradcą podatkowym (Steuerberater).
Ten materiał ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Konkretne skutki zależą od Twojej umowy i okoliczności na budowie.
Czytaj dalej
Faktura bez VAT: § 13b UStG przy robotach budowlanych
Kiedy zamawiający jest dłużnikiem podatku VAT, jaką adnotację musi mieć faktura, jakiego zaświadczenia żądać od klienta i co obowiązuje przy błędzie.
Schlussrechnung według VOB/B: termin, możliwość sprawdzenia, zapłata
Do kiedy trzeba wysłać Schlussrechnung, co znaczy możliwa do sprawdzenia, kiedy pieniądze są wymagalne i jak działa zastrzeżenie przy płatności końcowej.
Tworzenie dokumentów – Rechnung, Angebot, Nachtrag
Rechnung, Angebot, Nachtrag, pisma i protokół odbioru: opisujesz zadanie w swoim języku, BauWalker przygotowuje dokument po niemiecku.