Bilgi · Para ve faturalama
İnşaat işlerinde KDV: § 13b UStG kapsamında vergi borçluluğu
İnşaat işletmelerine sunulan inşaat hizmetlerinde çoğu zaman faturayı KDV hesaplamadan düzenleyebilirsiniz. Ancak bu uygulama yalnızca belirli koşullar altında geçerlidir; koşulları yanlış değerlendirmek vergi borcu ve ek ödeme riski doğurabilir.
Son güncelleme 20.10.2026 · 4 dk okuma · Hükümler kanun ve VOB metniyle karşılaştırıldı
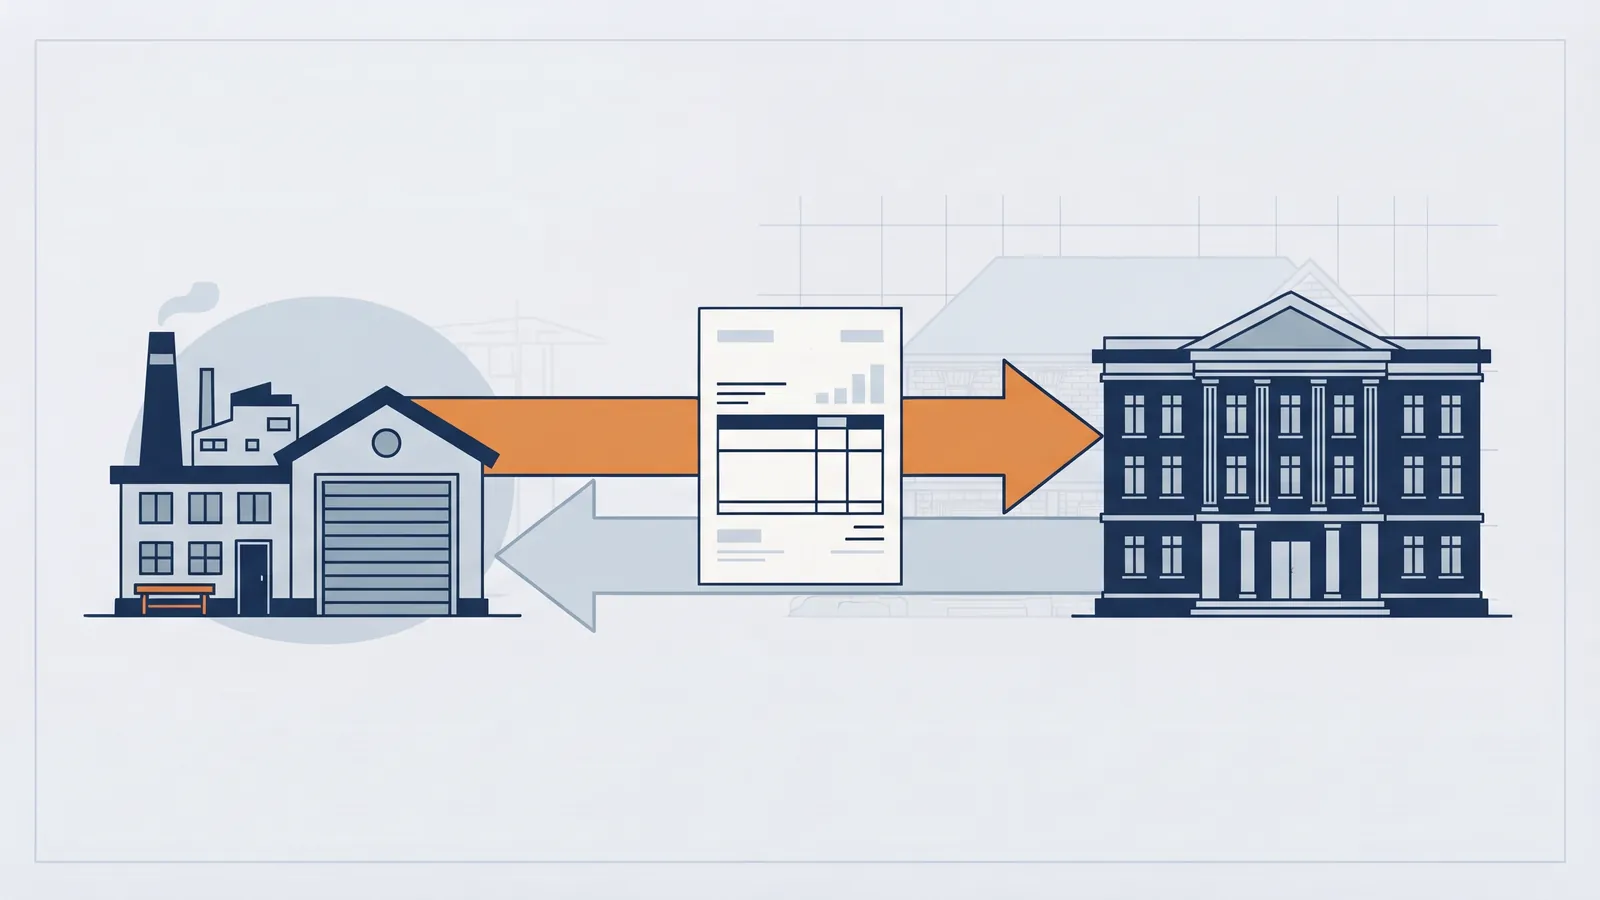
Kısaca en önemlisi
- Bauleistungen'de (inşaat işleri) belirli koşullarda KDV'yi hizmeti alan öder (§ 13b Abs. 2 Nr. 4, Abs. 5 UStG).
- Ön koşul, hizmeti alan işletmenin düzenli olarak inşaat işi yapmasıdır. Vergi dairesinin verdiği ve en fazla üç yıl geçerli olan belge, bu koşulun sağlandığını gösterir.
- Fatura KDV hesaplanmadan düzenlenir ve “Steuerschuldnerschaft des Leistungsempfängers” (hizmeti alanın vergi borçluluğu) notunu taşır (§ 14a Abs. 5 UStG).
- Planlama ve denetim edimleri, hükmün anlamında inşaat işi değildir.
- Özel iş sahipleri ve kendisi inşaat işi yapmayan işletmeler, faturayı yine KDV dâhil alır.
Vergi borçluluğunun devri ne anlama gelir?
Normalde KDV'yi hizmeti veren işletme öder: Faturada gösterir ve vergi dairesine öder. § 13b UStG'de bu tersine döner: Vergiyi hizmeti alan öder. Vergiyi o öder ve genellikle aynı anda ön vergi (indirilebilir KDV) olarak düşebilir. Yüklenici olarak sizin için bu şu demektir: Fatura net, ayrı vergi gösterimi olmadan.
Hangi edimler kapsama girer?
§ 13b Abs. 2 Nr. 4 UStG, yapıların yapımına, onarımına, bakımına, değiştirilmesine veya yıkılmasına hizmet eden, arsalarla bağlantılı inşaat işlerini (eser teslimleri ve diğer edimler dâhil) sayar; planlama ve denetim edimleri hariç.
Arsa sayılanlar arasında, bir binaya veya yapıya kalıcı olarak monte edilmiş ve binayı yıkmadan veya değiştirmeden taşınamayan eşyalar, donanım parçaları ve makineler de vardır.
Vergi kimin borcu olmalı?
§ 13b Abs. 5 Satz 2 UStG'ye göre hizmeti alan, ilgili edimleri sürekli olarak yapan bir işletme ise vergiyi öder. Burada, somut edimi kendi inşaat işi için kullanıp kullanmadığı önemli değildir.
Kanıt olarak şu geçerlidir: “Bundan, yetkili vergi dairesinin kendisine, cironun gerçekleştirildiği anda geçerli, en fazla üç yıl süreli bir belge” vermiş olması halinde hareket edilir. Yüklenici olarak bu belgeyi fatura kesmeden önce iş sahibinden isteyin ve proje klasörüne koyun.
Maliye idaresinin görüşüne göre bir işletme, inşaat işleri dünya genelindeki cirosunun en az yüzde 10'unu oluşturuyorsa, en azından o zaman sürekli olarak inşaat işi yapmış sayılır (Abschnitt 13b.3 UStAE). Vergi dairesinden böyle bir belgeye (Vordruck USt 1 TG) sahip olan, bu görüşe göre hizmeti alan olarak vergiyi, belgeyi hizmeti verene sunmasa bile öder. Belirleyici olan güncel genelgedir; ayrıntıları mali müşavirle netleştirin.
| İş sahibi | Fatura |
|---|---|
| Kendisi inşaat işi yapan inşaat işletmesi (belge mevcut) | KDV'siz, § 13b notuyla |
| Ev sahibi, kendi inşaat işi olmayan ticaret işletmesi | KDV'li |
| Özel kişi | KDV'li |
| Kamu | edimi işletme dışı alan için alıp almadığına bağlıdır (§ 13b Abs. 5): o zaman vergiyi ödemez |
Faturada neler yazmalı?
İşletme, alıcının vergiyi ödediği bir § 13b Abs. 2 edimi yapıyorsa, § 14a Abs. 5 UStG uyarınca “Steuerschuldnerschaft des Leistungsempfängers” notunu içeren bir fatura düzenlemekle yükümlüdür. O zaman ayrı vergi gösterimi (§ 14 Abs. 4 Satz 1 Nr. 8 UStG) ortadan kalkar.
Ayrıca genel zorunlu bilgiler geçerlidir: Adlar ve adresler, vergi numarası veya USt-IdNr. (KDV kimlik numarası), edim dönemi, bedel, fatura numarası ve tarih.
Verginin ne zaman doğduğunu § 13b Abs. 2 düzenler: Faturanın düzenlenmesiyle, en geç edimin yapıldığı takvim ayını izleyen ayın bitimiyle. Bu, Abs. 4'e göre edimden önce tahsil edilen kısmi bedeller (Abschlag ödemeleri) için de geçerlidir.
İki taraf da yanılırsa
§ 13b Abs. 5 UStG bir koruma kuralı içerir: Hizmeti alan ve hizmeti veren işletme şüpheli durumlarda birlikte koşulların mevcut olduğunu varsaymışsa, ancak bu ciroların niteliğine göre nesnel olarak doğru değilse, hizmeti alan yine de vergi borçlusu sayılır; yeter ki bunun sonucunda vergi kaybı doğmasın. Bu, tahmin etmeye davet değildir: Koşulları bilen, kontrol etmelidir.
§ 13b'nin kesinti ve Bauabzugsteuer üzerindeki etkisi
- Sicherheitseinbehalt: § 13b'ye göre KDV hesaplanmadan düzenlenen faturalarda, kesintinin hesaplanmasında KDV dikkate alınmaz (§ 17 Abs. 6 Nr. 1 VOB/B). Bkz. Sicherheitseinbehalt ve Bürgschaft.
- Bauabzugsteuer: Koşullar mevcutsa ek olarak ve bağımsız olarak geçerlidir. Bkz. Bauabzugsteuer.
Sık yapılan hatalar
- Özel iş sahibine veya kendi inşaat işi olmayan bir işletmeye KDV hesaplanmadan düzenlenen fatura.
- Belge yok: İş sahibinin belgesi eksik, varsayım kanıtsız.
- Not unutuldu: “Steuerschuldnerschaft des Leistungsempfängers” yok.
- Karışık fatura: İnşaat işi ve teslimat, net ayrım olmadan tek faturada.
- Abschlagsrechnung hâlâ KDV'li, Schlussrechnung KDV'siz.
Sık sorulan sorular
§ 13b onarımlar ve küçük işler için de geçerli mi?
Evet, hükmün anlamında inşaat işiyse (yapıların onarımı ve bakımı da dâhil). § 13b bir alt sınır içermez.
KDV'yi yine de gösterebilir miyim?
§ 13b durumlarında vergiyi hizmeti alan öder. Buna rağmen, bunu yapmaya yetkiniz olmadığı hâlde vergiyi ayrıca gösterirseniz, bu durum § 14c UStG uyarınca gösterilen tutarı bizzat sizin borçlanmanıza yol açabilir. Bunu önceden mali müşavirinizle netleştirin.
Fotovoltaik ve yalıtımda ne olur?
Somut olaya bağlıdır; örneğin tesisin yapıya sabit bağlı olup olmamasına. Bunun için ayrı idari kurallar vardır. Bu tür durumları vergi açısından kontrol ettirin.
İş sahibinin belgesini saklamam gerekir mi?
Önerilir: Evet. İş sahibinin vergi borçlusu olduğunu belgeler. Geçerliliğini ve tarihini kontrol edin.
Vergiyi kim beyan eder?
Hizmeti alan, KDV ön beyanında. Sizin edim, sizde alıcının vergiyi ödediği bir ciro olarak görünür.
Kaynaklar ve güncellik
- § 13b UStG – Hizmeti alanın vergi borçlusu olması (BauWalker bilgi tabanındaki kanun metniyle karşılaştırılarak doğrulandı)
- § 14a Abs. 5 UStG – Fatura düzenlenirken ek yükümlülükler
- § 17 Abs. 6 Nr. 1 VOB/B – Teminat verme
- § 14c UStG – Hatalı veya yetkisiz vergi gösterimi (BauWalker bilgi tabanındaki kanun metniyle karşılaştırılarak doğrulandı)
- Abschnitt 13b.3 UStAE (dünya cirosunun yüzde 10'u eşiği, belgenin bağlayıcılığı): yayımlanmış alıntılara göre aktarılmıştır, güncel metinle karşılaştırılarak doğrulanmamıştır. Bauträger tartışmalı bir özel durumdur (BFH içtihadı idarenin görüşünden farklıdır) ve burada ele alınmaz.
- Güncelleme tarihi: 19.10.2026. Vergi bakımından bağlayıcı olan yalnızca somut olayda alınan danışmanlıktır.
- Kanun metinlerinden alıntılar çeviri olarak verilmiştir; esas olan Almanca metindir.
BauWalker'da nasıl işler
BauWalker faturaları taslak olarak hazırlar. § 13b UStG'nin somut olayda uygulanıp uygulanmayacağını mali müşavirinizle (Steuerberater) netleştirin. Program vergi danışmanlığının yerini tutmaz.
Bu içerik bilgilendirme amaçlıdır ve hukuki veya vergi danışmanlığı değildir. Somut sonuçlar sözleşmenize ve şantiyedeki koşullara bağlıdır.
Devamını okuyun
VOB/B'ye göre Schlussrechnung: Süre, denetlenebilirlik, ödeme
Schlussrechnung en geç ne zaman gönderilmeli, denetlenebilir (prüfbar) ne demektir, para ne zaman muaccel olur ve Schlusszahlung çekincesi nasıl işler.
Bauabzugsteuer ve § 48 EStG'ye göre Freistellungsbescheinigung
Yüzde 15'i kim kesmek zorunda, hangi alt sınırlar geçerli, Freistellungsbescheinigung (muafiyet belgesi) nasıl korur ve bildirimde hangi süreler geçerlidir.
Belge oluşturma – fatura, teklif, Nachtrag
Fatura, teklif, Nachtrag, yazı ve teslim tutanağı: Görevi kendi dilinizde anlatırsınız, BauWalker belgeyi Almanca hazırlar.