Знання · Гроші та рахунки
Рахунок без ПДВ: § 13b UStG для будівельних робіт
За певних умов рахунок за будівельні роботи для будівельного підприємства виставляють без ПДВ. Якщо неправильно оцінити ці умови, можуть виникнути податкові доплати.
Оновлено 20.10.2026 · 4 хв читання · Норми звірено з текстом закону та VOB
Головне коротко
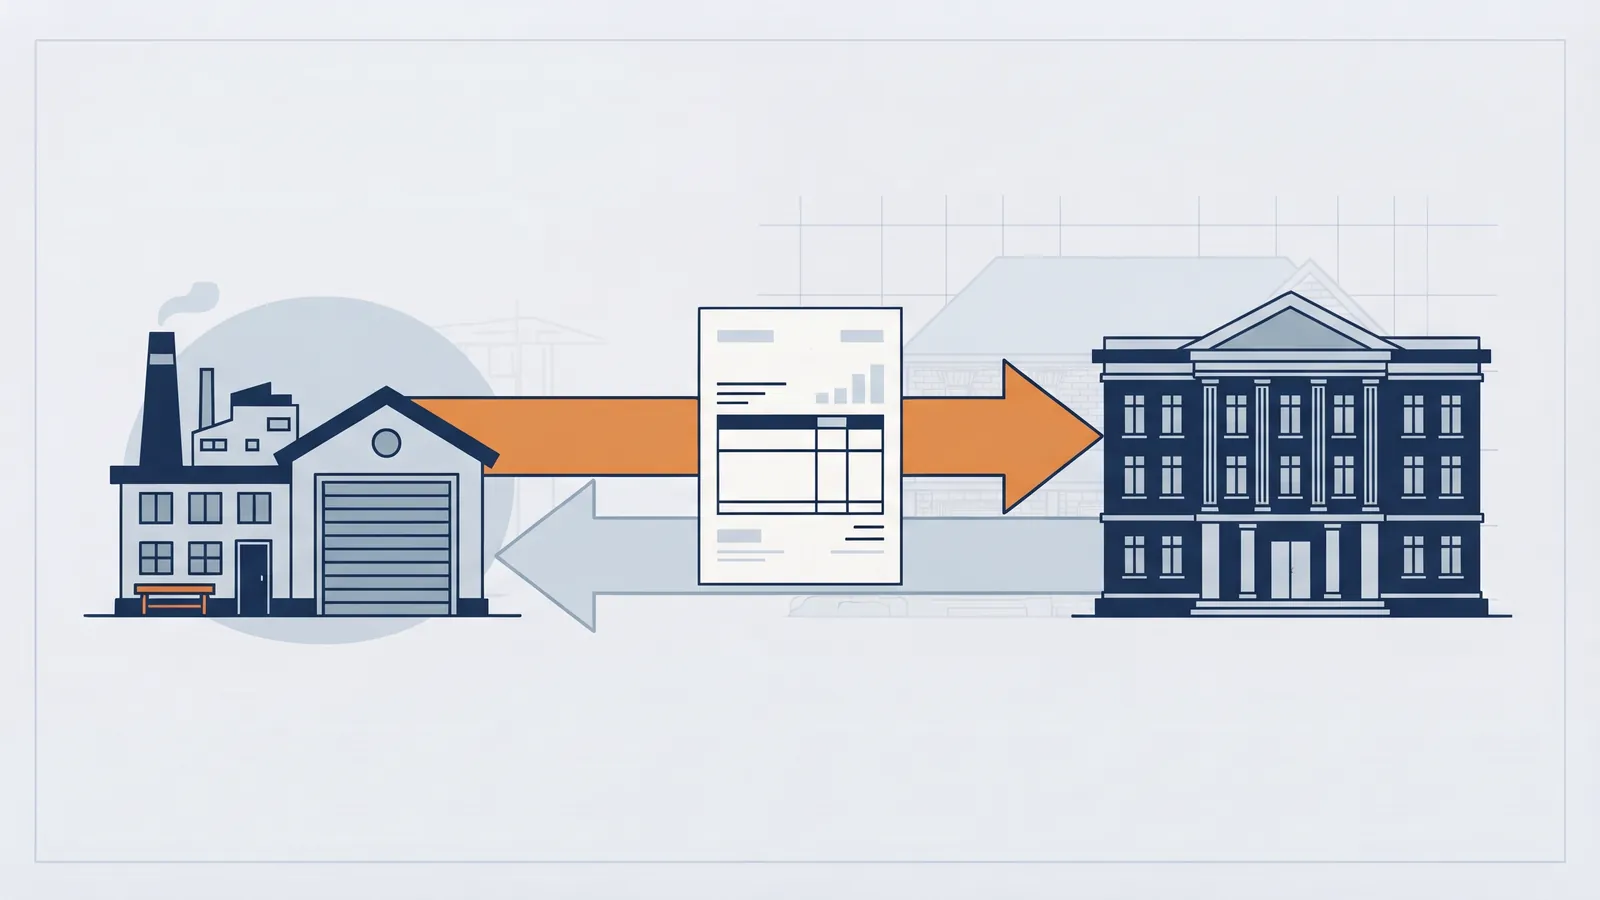
- За будівельні роботи за певних умов ПДВ має сплатити одержувач послуг (Leistungsempfänger) (§ 13b Abs. 2 Nr. 4, Abs. 5 UStG).
- Умова: він є підприємцем, що сам постійно виконує будівельні роботи. Таке припущення підтверджує довідка податкової інспекції (Finanzamt) (строк дії до трьох років).
- Рахунок не містить ПДВ і містить застереження «Steuerschuldnerschaft des Leistungsempfängers» (§ 14a Abs. 5 UStG).
- Проєктні роботи та роботи з нагляду – не будівельні роботи в розумінні норми.
- Приватні клієнти та підприємці, що самі не виконують будівельних робіт, і далі отримують рахунок з ПДВ.
Що означає зворотне оподаткування (Umkehr der Steuerschuldnerschaft)
Зазвичай ПДВ сплачує підприємець, що виконує роботи: він вказує його в рахунку й сплачує до податкової інспекції. За § 13b UStG це змінюється навпаки: податок має сплатити одержувач послуг. Він сплачує його й, як правило, водночас може відняти як податковий кредит (Vorsteuer). Для вас як підрядника (Auftragnehmer) це означає: рахунок нетто, без окремого виділення податку.
Яких робіт це стосується?
§ 13b Abs. 2 Nr. 4 UStG називає будівельні роботи, включно з виготовленням за договором підряду та іншими послугами, пов'язаними із земельними ділянками, які слугують зведенню, ремонту, утриманню, зміні чи знесенню споруд, за винятком проєктних робіт і робіт з нагляду.
Земельними ділянками вважають також речі, елементи обладнання та машини, постійно встановлені в будівлі чи споруді й такі, що їх не можна пересунути, не зруйнувавши чи не змінивши будівлі.
Хто має сплачувати податок?
За § 13b Abs. 5 Satz 2 UStG одержувач послуг сплачує податок, якщо він є підприємцем, що постійно виконує відповідні роботи. При цьому не важливо, чи використовує він конкретну роботу для власного будівельного виконання.
Підприємця вважають таким, що постійно виконує відповідні роботи, якщо компетентна податкова інспекція видала йому довідку, чинну на момент операції та строком не більш як на три роки. Як підрядник, попросіть клієнта надати цю довідку до виставлення рахунку й збережіть її в папці проєкту.
На думку податкової адміністрації, підприємець виконує будівельні роботи постійно щонайменше тоді, коли вони становлять не менше 10 відсотків його оборотів у світі (Abschnitt 13b.3 UStAE). Той, хто має від податкової інспекції таку довідку (бланк USt 1 TG), за цією позицією сплачує податок як одержувач послуг навіть тоді, коли не надає її виконавцю робіт. Визначальним є чинний припис; подробиці з'ясуйте з податковим консультантом.
| Клієнт | Рахунок |
|---|---|
| Будівельний підприємець, що сам виконує будівельні роботи (довідка є) | без ПДВ, із посиланням на § 13b |
| Орендодавець, торговельне підприємство без власних будівельних робіт | з ПДВ |
| Приватна особа | з ПДВ |
| Публічна сторона | залежить від того, чи отримує вона роботу для непідприємницької сфери (§ 13b Abs. 5): тоді вона податку не сплачує |
Що зазначити в рахунку
Якщо підприємець виконує роботу за § 13b Abs. 2, за яку податок сплачує одержувач, він за § 14a Abs. 5 UStG зобов'язаний виставити рахунок із зазначенням «Steuerschuldnerschaft des Leistungsempfängers». Окреме виділення податку (§ 14 Abs. 4 Satz 1 Nr. 8 UStG) тоді відпадає.
Крім того, діють загальні обов'язкові реквізити: прізвища й адреси, податковий номер або USt-IdNr. (ідентифікаційний номер платника ПДВ), період надання послуг, винагорода, номер рахунку та дата.
Коли виникає податок, регулює § 13b Abs. 2: з виставленням рахунку, щонайпізніше зі спливом календарного місяця, що настає після виконання роботи. Це за Abs. 4 стосується й часткових платежів, отриманих ще до виконання (Abschlagszahlungen).
Якщо помиляються обидва
§ 13b Abs. 5 UStG містить захисне правило: якщо одержувач послуг і підприємець, що виконує роботи, у сумнівних випадках однаково виходили з того, що умови є, хоча за видом операцій це об'єктивно було не так, одержувач послуг все одно вважається платником податку, якщо через це не виникає податкових втрат. Це правило не дає підстав діяти навмання: якщо ви знаєте про відповідні умови, перевірте їх.
Як § 13b впливає на утримання та Bauabzugsteuer
- Sicherheitseinbehalt: за рахунків без ПДВ за § 13b під час розрахунку утримання ПДВ не враховується (§ 17 Abs. 6 Nr. 1 VOB/B). Див. Sicherheitseinbehalt і Bürgschaft.
- Bauabzugsteuer: діє додатково й незалежно, якщо умови виконано. Див. Bauabzugsteuer.
Типові помилки
- Рахунок без ПДВ приватному клієнтові або підприємцю без власних будівельних робіт.
- Немає підтвердження: бракує довідки клієнта, припущення не підтверджене.
- Забули застереження: у рахунку немає позначки про зворотне оподаткування.
- Змішаний рахунок: будівельна робота й поставка в одному рахунку без чіткого розмежування.
- Abschlagsrechnung ще з ПДВ, Schlussrechnung без нього.
Часті запитання
Чи діє § 13b і на ремонти та невеликі замовлення?
Так, якщо йдеться про будівельні роботи в розумінні норми (також ремонт і утримання споруд). Межі незначних сум § 13b не містить.
Чи можу я все одно виділити ПДВ?
У випадках § 13b податок сплачує одержувач послуг. Якщо ви все одно окремо виділите його, хоча не маєте на це права, за § 14c UStG може статися так, що виділену суму сплачуватимете ви самі. З'ясуйте це заздалегідь зі своїм податковим консультантом.
Що з фотовольтаїкою та утепленням?
Це залежить від конкретного випадку, наприклад від того, чи установка міцно з'єднана зі спорудою. Для цього є окремі адміністративні правила. Такі випадки варто обговорити з податковим консультантом.
Чи маю я зберігати довідку клієнта?
Рекомендовано: так. Вона підтверджує, що клієнт є платником податку. Перевіряйте чинність і дату.
Хто подає декларацію щодо податку?
Одержувач послуг у своїй попередній декларації з ПДВ (Umsatzsteuer-Voranmeldung). Ваша робота відображається у вас як операція, за яку податок сплачує одержувач.
Джерела й актуальність
- § 13b UStG – одержувач послуг як платник податку (у корпусі BauWalker звірено з текстом норми)
- § 14a Abs. 5 UStG – додаткові обов'язки під час виставлення рахунків
- § 17 Abs. 6 Nr. 1 VOB/B – надання забезпечення
- § 14c UStG – неправильне або неправомірне виділення податку (у корпусі BauWalker звірено з текстом норми)
- Abschnitt 13b.3 UStAE (поріг у 10 відсотків оборотів у світі, обов'язкова сила довідки): наведено за опублікованими витягами, у чинній редакції не звірено. Забудовники (Bauträger) – спірний особливий випадок (практика BFH відрізняється від позиції адміністрації) і тут не розглядаються.
- Станом на 19.10.2026. Податково обов'язковою є лише консультація в конкретному випадку.
- Цитати з норм подано в перекладі; визначальною є німецька редакція.
Як це працює в BauWalker
BauWalker готує чернетки рахунків. Чи застосовується § 13b UStG у конкретному випадку, з'ясовуйте з податковим консультантом (Steuerberater). Програма не замінює податкової консультації.
Цей матеріал має інформаційний характер і не є юридичною чи податковою консультацією. Конкретні наслідки залежать від вашого договору та обставин на будівництві.
Читайте також
Schlussrechnung за VOB/B: строк, придатність до перевірки, оплата
До якого строку Schlussrechnung має бути подана, що означає «придатна до перевірки», коли настає строк оплати та як діє застереження щодо остаточного платежу (Schlusszahlungsvorbehalt).
Bauabzugsteuer і Freistellungsbescheinigung за § 48 EStG
Хто має утримувати 15 відсотків, які межі незначних сум діють, як Freistellungsbescheinigung захищає від утримання та які строки встановлено для декларації.
Створення документів – рахунок, пропозиція, Nachtrag
Рахунок, пропозиція, Nachtrag, листи й акт приймання: ви описуєте завдання своєю мовою, BauWalker готує документ німецькою.