Wiedza · Pieniądze i rozliczenia
Faktura bez VAT: § 13b UStG przy robotach budowlanych
Przy robotach budowlanych dla przedsiębiorców budowlanych często wystawiasz fakturę bez VAT. To prawidłowe, ale tylko pod pewnymi warunkami. Kto źle to oceni, ryzykuje dopłaty.
Ostatnia aktualizacja 20.10.2026 · 4 min czytania · Przepisy sprawdzone z tekstem ustawy i VOB
Najważniejsze w skrócie
- Przy robotach budowlanych pod pewnymi warunkami podatek VAT jest należny od odbiorcy świadczenia (§ 13b ust. 2 nr 4, ust. 5 UStG).
- Warunek: jest on przedsiębiorcą, który sam w sposób trwały wykonuje roboty budowlane. Zaświadczenie urzędu skarbowego (Finanzamt; ważne najdłużej trzy lata) uzasadnia to założenie.
- Faktura nie zawiera VAT i zawiera adnotację „Steuerschuldnerschaft des Leistungsempfängers” (obowiązek podatkowy po stronie odbiorcy świadczenia; § 14a ust. 5 UStG).
- Świadczenia projektowe i nadzorcze nie są robotami budowlanymi w rozumieniu przepisu.
- Klienci prywatni i przedsiębiorcy, którzy sami nie wykonują robót budowlanych, nadal otrzymują fakturę z VAT.
Co oznacza odwrotne obciążenie
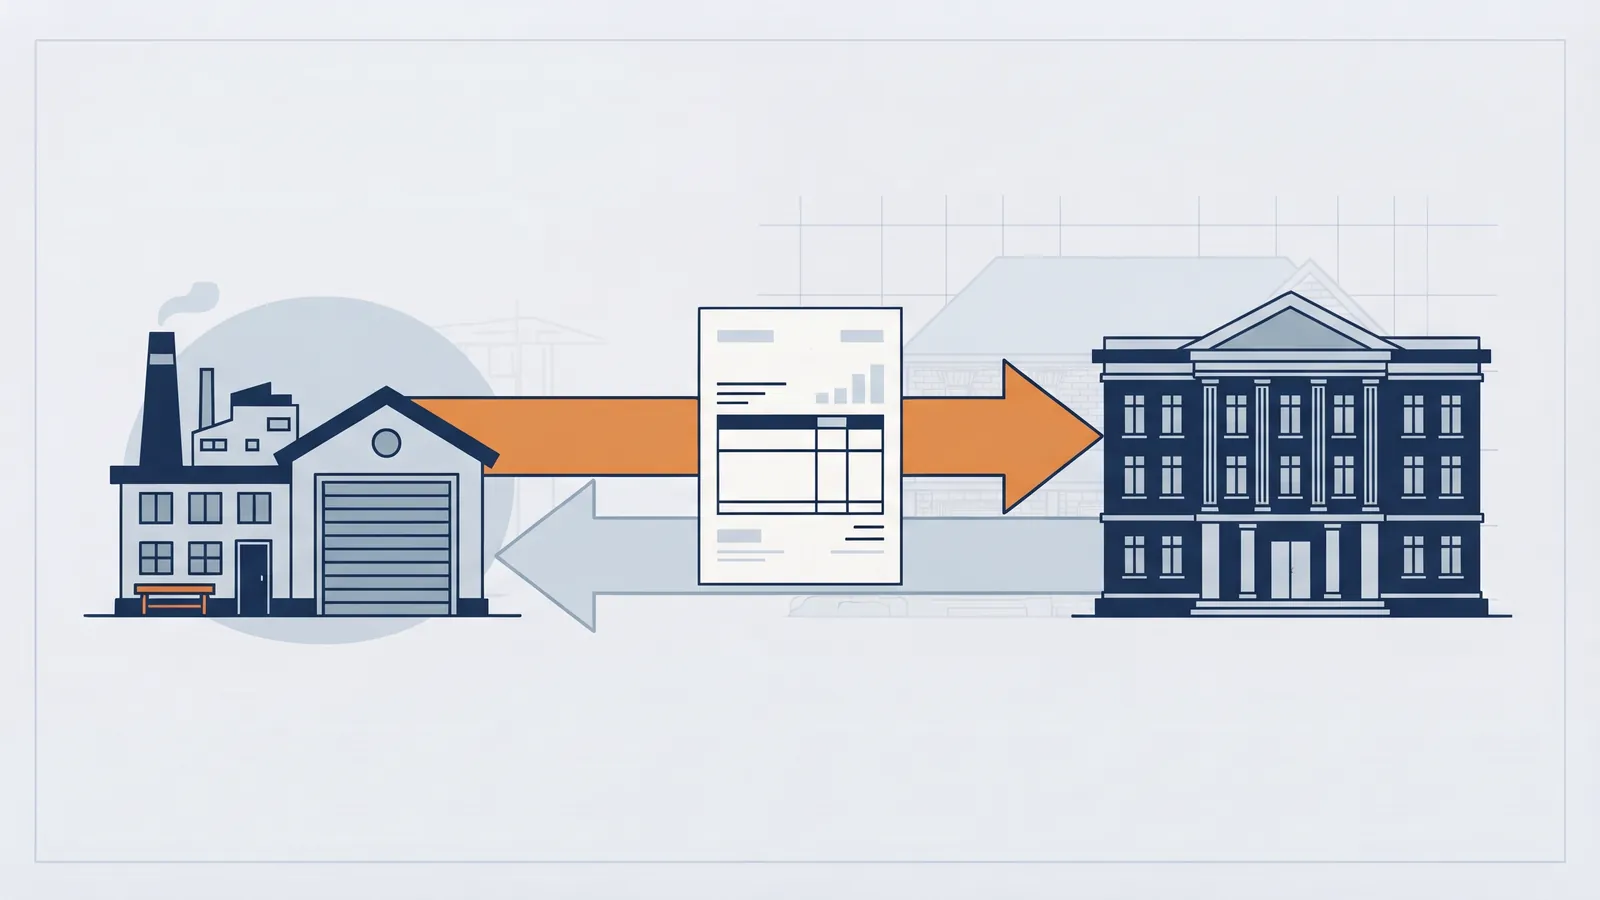
Zwykle VAT jest należny od wykonującego świadczenie przedsiębiorcy: wykazuje go w fakturze i odprowadza do urzędu skarbowego. Przy § 13b UStG to się odwraca: podatek jest należny od odbiorcy świadczenia (Leistungsempfänger). On go odprowadza i zwykle może jednocześnie odliczyć jako podatek naliczony. Dla Ciebie jako wykonawcy (Auftragnehmer) oznacza to: faktura netto, bez osobnego wykazania podatku.
Jakich świadczeń to dotyczy?
§ 13b ust. 2 nr 4 UStG wymienia roboty budowlane, w tym dostawy dzieł i inne świadczenia związane z nieruchomościami, które służą wykonaniu, naprawie, utrzymaniu, zmianie lub usunięciu obiektów budowlanych, z wyjątkiem świadczeń projektowych i nadzorczych.
Za nieruchomości uznaje się także rzeczy, elementy wyposażenia i maszyny, które są zainstalowane na stałe w budynku lub obiekcie budowlanym i nie można ich przemieścić bez zniszczenia lub zmiany budynku.
Kto musi być dłużnikiem podatku?
Według § 13b ust. 5 zd. 2 UStG odbiorca świadczenia jest dłużnikiem podatku, jeśli jest przedsiębiorcą, który w sposób trwały wykonuje odpowiednie świadczenia. Przy tym nie ma znaczenia, czy wykorzystuje konkretne świadczenie do własnej roboty budowlanej.
Za dowód uznaje się: „Należy to zakładać, jeśli właściwy urząd skarbowy wydał mu zaświadczenie ważne w chwili wykonania obrotu, ograniczone czasowo do najwyżej trzech lat”. Jako wykonawca powinieneś przed wystawieniem faktury zażądać tego zaświadczenia od klienta i zapisać je w folderze projektu.
Według stanowiska administracji skarbowej przedsiębiorca wykonuje roboty budowlane w sposób trwały co najmniej wtedy, gdy stanowią one co najmniej 10 procent jego obrotów osiąganych na całym świecie (Abschnitt 13b.3 UStAE, zarządzenie stosujące do ustawy o VAT). Kto ma od urzędu skarbowego takie zaświadczenie (wzór USt 1 TG), jest według tego stanowiska dłużnikiem podatku jako odbiorca świadczenia także wtedy, gdy nie przedłoży go wykonującemu świadczenie. Rozstrzygające jest aktualne zarządzenie; szczegóły wyjaśnij z doradcą podatkowym.
| Klient | Faktura |
|---|---|
| Przedsiębiorca budowlany, który sam wykonuje roboty budowlane (zaświadczenie jest) | bez VAT, z odesłaniem do § 13b |
| Wynajmujący, przedsiębiorstwo handlowe bez własnych robót budowlanych | z VAT |
| Osoba prywatna | z VAT |
| Sektor publiczny | zależy od tego, czy nabywa świadczenie dla sfery niegospodarczej (§ 13b ust. 5): wtedy nie jest dłużnikiem podatku |
Co musi zawierać faktura
Jeśli przedsiębiorca wykonuje świadczenie według § 13b ust. 2, w którym odbiorca jest dłużnikiem podatku, jest według § 14a ust. 5 UStG zobowiązany wystawić fakturę z adnotacją „Steuerschuldnerschaft des Leistungsempfängers”. Osobne wykazanie podatku (§ 14 ust. 4 zd. 1 nr 8 UStG) odpada.
Poza tym obowiązują ogólne dane obowiązkowe: imiona i nazwiska oraz adresy, numer podatkowy lub USt-IdNr. (numer VAT UE), okres świadczenia, wynagrodzenie, numer faktury i data.
Kiedy powstaje podatek, reguluje § 13b ust. 2: z wystawieniem faktury, najpóźniej z upływem miesiąca kalendarzowego następującego po wykonaniu świadczenia. Dotyczy to według ust. 4 także wynagrodzeń częściowych pobranych przed wykonaniem (płatności zaliczkowych).
Gdy obie strony się mylą
§ 13b ust. 5 UStG zawiera regułę ochronną: jeśli odbiorca świadczenia i wykonujący świadczenie przedsiębiorca w sytuacjach wątpliwych zgodnie przyjęli, że warunki są spełnione, choć według rodzaju obrotów obiektywnie tak nie było, odbiorca świadczenia mimo to uznawany jest za dłużnika podatku, o ile nie powstają przez to ubytki podatkowe. To nie jest zachęta do zgadywania: kto zna warunki, musi je sprawdzić.
Jak § 13b wpływa na potrącenie i Bauabzugsteuer
- Sicherheitseinbehalt: Przy fakturach bez VAT według § 13b VAT przy obliczaniu potrącenia nie jest uwzględniany (§ 17 ust. 6 nr 1 VOB/B). Zob. Sicherheitseinbehalt i Bürgschaft.
- Bauabzugsteuer: obowiązuje dodatkowo i niezależnie, jeśli warunki są spełnione. Zob. Bauabzugsteuer.
Typowe błędy
- Faktura bez VAT dla klienta prywatnego lub przedsiębiorcy bez własnych robót budowlanych.
- Brak dowodu: brakuje zaświadczenia klienta, założenie jest niepoparte.
- Zapomniana adnotacja: brakuje „Steuerschuldnerschaft des Leistungsempfängers”.
- Faktura mieszana: roboty budowlane i dostawa w jednej fakturze bez wyraźnego rozdzielenia.
- Abschlagsrechnung (faktura częściowa) jeszcze z VAT, Schlussrechnung bez.
Najczęstsze pytania
Czy § 13b dotyczy także napraw i małych zleceń?
Tak, jeśli są to roboty budowlane w rozumieniu przepisu (także naprawa i utrzymanie obiektów budowlanych). § 13b nie zawiera progu bagatelowego.
Czy mimo to mogę wykazać VAT?
W przypadkach z § 13b podatek jest należny od odbiorcy świadczenia. Jeśli mimo to wykażesz go osobno, choć nie masz do tego prawa, może to według § 14c UStG skutkować tym, że sam będziesz dłużnikiem wykazanej kwoty. Wyjaśnij to wcześniej ze swoim doradcą podatkowym.
Co z fotowoltaiką i ociepleniem?
To zależy od konkretnego przypadku, na przykład od tego, czy instalacja jest trwale połączona z obiektem budowlanym. Są na to własne przepisy administracyjne. Zleć podatkowe sprawdzenie takich przypadków.
Czy muszę przechowywać zaświadczenie klienta?
Zalecane: tak. Dowodzi, że klient jest dłużnikiem podatku. Sprawdź ważność i datę.
Kto zgłasza podatek?
Odbiorca świadczenia w swojej Umsatzsteuer-Voranmeldung (zaliczkowej deklaracji VAT). Twoje świadczenie pojawia się u Ciebie jako obrót, od którego podatek jest należny od odbiorcy.
Źródła i aktualność
- § 13b UStG – odbiorca świadczenia jako dłużnik podatku (sprawdzono na podstawie tekstu przepisu w bazie wiedzy BauWalker)
- § 14a ust. 5 UStG – dodatkowe obowiązki przy wystawianiu faktur
- § 17 ust. 6 nr 1 VOB/B – zabezpieczenie
- § 14c UStG – nieprawidłowe lub nieuprawnione wykazanie podatku (sprawdzono na podstawie tekstu przepisu w bazie wiedzy BauWalker)
- Abschnitt 13b.3 UStAE (próg 10 procent obrotów osiąganych na całym świecie, skutek wiążący zaświadczenia): podano według opublikowanych fragmentów, nie sprawdzono w aktualnym brzmieniu. Deweloperzy (Bauträger) to sporny przypadek szczególny (orzecznictwo BFH odbiega od stanowiska administracji) i nie są tu omawiani.
- Stan na: 19.10.2026. Podatkowo wiążąca jest tylko porada w konkretnym przypadku.
- Cytaty z przepisów podano w tłumaczeniu; rozstrzygające jest brzmienie niemieckie.
Tak to działa w BauWalker
BauWalker przygotowuje faktury w formie projektu. Czy § 13b UStG ma zastosowanie w konkretnym przypadku, wyjaśnij ze swoim doradcą podatkowym (Steuerberater). Program nie zastępuje doradztwa podatkowego.
Ten materiał ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Konkretne skutki zależą od Twojej umowy i okoliczności na budowie.
Czytaj dalej
Schlussrechnung według VOB/B: termin, możliwość sprawdzenia, zapłata
Do kiedy trzeba wysłać Schlussrechnung, co znaczy możliwa do sprawdzenia, kiedy pieniądze są wymagalne i jak działa zastrzeżenie przy płatności końcowej.
Bauabzugsteuer i Freistellungsbescheinigung według § 48 EStG
Kto musi potrącić 15 procent, jakie obowiązują progi bagatelowe, jak chroni Freistellungsbescheinigung i jakie terminy obowiązują przy zgłoszeniu.
Tworzenie dokumentów – Rechnung, Angebot, Nachtrag
Rechnung, Angebot, Nachtrag, pisma i protokół odbioru: opisujesz zadanie w swoim języku, BauWalker przygotowuje dokument po niemiecku.