Cunoștințe · Bani și facturare
Factură fără TVA: § 13b UStG la lucrările de construcții
Pentru lucrările de construcții prestate altor firme din domeniu, factura se emite adesea fără TVA, dar numai dacă sunt îndeplinite anumite condiții. O evaluare greșită poate duce la obligații fiscale suplimentare.
Ultima actualizare 20.10.2026 · 4 min de citit · Normele au fost verificate cu textul legii și al VOB
Pe scurt, esențialul
- La lucrările de construcții, în anumite condiții, beneficiarul prestației datorează TVA (§ 13b alin. 2 nr. 4, alin. 5 UStG).
- Condiția: el este antreprenor care prestează el însuși, în mod durabil, lucrări de construcții. Certificatul Finanzamt (limitat la cel mult trei ani) întemeiază această presupunere.
- Factura nu conține TVA și conține mențiunea „Steuerschuldnerschaft des Leistungsempfängers” (în germană, exact așa) (§ 14a alin. 5 UStG).
- Prestațiile de proiectare și supraveghere nu sunt lucrări de construcții în sensul normei.
- Clienții privați și antreprenorii care nu prestează ei înșiși lucrări de construcții primesc în continuare o factură cu TVA.
Ce înseamnă inversarea răspunderii fiscale
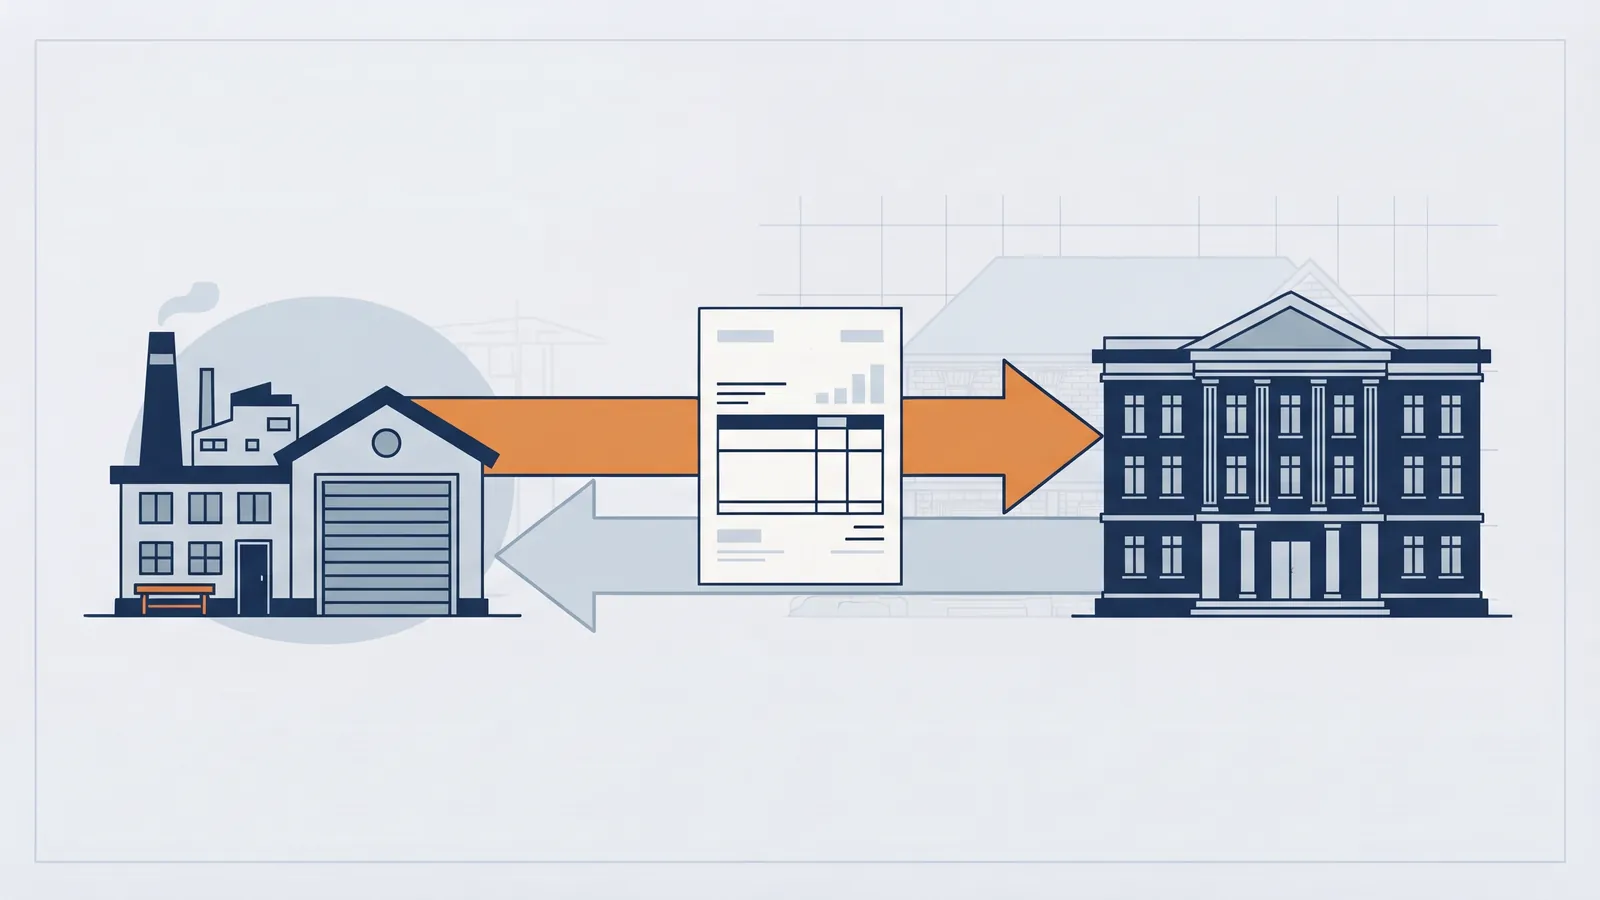
În mod normal, antreprenorul prestator datorează TVA: o evidențiază în factură și o virează la Finanzamt. La § 13b UStG, acest lucru se inversează: beneficiarul prestației datorează taxa. El o virează și, de regulă, o poate deduce în același timp ca TVA deductibil (Vorsteuer). Pentru dumneavoastră, ca executant, aceasta înseamnă: factură netă, fără evidențierea separată a taxei.
Ce prestații sunt vizate?
§ 13b alin. 2 nr. 4 UStG menționează lucrările de construcții, inclusiv livrările de lucrări și alte prestații în legătură cu terenuri, care servesc la realizarea, repararea, întreținerea, modificarea sau înlăturarea construcțiilor, cu excepția prestațiilor de proiectare și supraveghere.
Se consideră terenuri și bunurile, obiectele de dotare și utilajele instalate durabil într-o clădire sau construcție și care nu pot fi mutate fără a distruge sau modifica clădirea.
Cine trebuie să datoreze taxa?
Conform § 13b alin. 5 teza 2 UStG, beneficiarul prestației datorează taxa dacă este antreprenor care prestează în mod durabil prestații corespunzătoare. Aici nu contează dacă el folosește prestația concretă pentru o lucrare proprie de construcții.
Ca dovadă se consideră: „Se pornește de la aceasta dacă Finanzamt-ul competent i-a eliberat un certificat valabil la momentul executării operațiunii, limitat la cel mult trei ani.” În calitate de executant, cereți certificatul clientului înainte de emiterea facturii și păstrați-l în dosarul proiectului.
Conform opiniei administrației financiare, un antreprenor prestează lucrări de construcții în mod durabil cel puțin atunci când acestea reprezintă cel puțin 10 procente din cifra sa de afaceri la nivel mondial (Abschnitt 13b.3 UStAE). Cine deține de la Finanzamt un astfel de certificat (formularul USt 1 TG) datorează, conform acestei opinii, taxa ca beneficiar al prestației chiar și atunci, când nu îl prezintă prestatorului. Decisiv este decretul actual; detaliile le clarificați cu consultantul fiscal.
| Clientul | Factura |
|---|---|
| Antreprenor în construcții care prestează el însuși lucrări de construcții (certificat existent) | fără TVA, cu mențiune privind § 13b |
| Locator, firmă comercială fără lucrări proprii de construcții | cu TVA |
| Persoană privată | cu TVA |
| Autoritățile publice | depinde dacă primește prestația pentru sfera non-antreprenorială (§ 13b alin. 5): atunci nu datorează taxa |
Ce trebuie inclus în factură
Dacă antreprenorul execută o prestație conform § 13b alin. 2 pentru care destinatarul datorează taxa, el este obligat conform § 14a alin. 5 UStG să emită o factură cu mențiunea „Steuerschuldnerschaft des Leistungsempfängers” (în germană, exact așa). Evidențierea separată a taxei (§ 14 alin. 4 teza 1 nr. 8 UStG) dispare atunci.
Se aplică în continuare mențiunile obligatorii generale: nume și adrese, număr fiscal sau USt-IdNr. (codul de TVA), perioada prestației, remunerația, numărul facturii și data.
Când ia naștere taxa reglementează § 13b alin. 2: odată cu emiterea facturii, cel târziu la expirarea lunii calendaristice următoare executării prestației. Aceasta se aplică, conform alin. 4, și remunerațiilor parțiale încasate deja înainte de executare (Abschlagszahlungen).
Dacă greșesc amândoi
§ 13b alin. 5 UStG conține o regulă de protecție. Dacă, într-un caz incert, atât beneficiarul, cât și executantul au presupus că sunt îndeplinite condițiile, deși natura operațiunii arată contrariul, beneficiarul rămâne debitorul taxei dacă nu rezultă o pierdere fiscală. Regula nu justifică presupunerile: verificați condițiile aplicabile.
Cum influențează § 13b reținerea și Bauabzugsteuer
- Sicherheitseinbehalt: La facturile fără TVA conform § 13b, TVA nu se ia în calcul la calcularea reținerii (§ 17 alin. 6 nr. 1 VOB/B). Vezi Sicherheitseinbehalt și Bürgschaft.
- Bauabzugsteuer: se aplică suplimentar și independent, dacă sunt îndeplinite condițiile. Vezi Bauabzugsteuer.
Greșeli frecvente
- Factură fără TVA către un client privat sau către un antreprenor fără lucrări proprii de construcții.
- Fără dovadă: lipsește certificatul clientului, presupunerea nu este dovedită.
- Mențiune uitată: lipsește „Steuerschuldnerschaft des Leistungsempfängers”.
- Factură mixtă: lucrare de construcții și livrare într-o singură factură, fără separare clară.
- Abschlagsrechnung încă cu TVA, Schlussrechnung fără.
Întrebări frecvente
Se aplică § 13b și la reparații și comenzi mici?
Da, dacă este vorba de lucrări de construcții în sensul normei (inclusiv repararea și întreținerea construcțiilor). § 13b nu conține un prag minim.
Pot totuși să evidențiez TVA?
În cazurile prevăzute de § 13b, beneficiarul prestației datorează taxa. Dacă o evidențiați totuși separat, deși nu sunteți îndreptățit să o faceți, conform § 14c UStG puteți ajunge să datorați dumneavoastră înșivă suma evidențiată. Clarificați situația în prealabil cu consultantul fiscal.
Ce se întâmplă la fotovoltaice și izolare?
Depinde de cazul concret, de exemplu dacă instalația este legată solid de construcție. Există reguli administrative proprii pentru aceasta. Solicitați verificarea fiscală a unor astfel de cazuri.
Trebuie să păstrez certificatul clientului?
Recomandat: da. Dovedește că clientul este debitor al taxei. Verificați valabilitatea și data.
Cine declară taxa?
Beneficiarul prestației, în declarația sa preliminară de TVA (Umsatzsteuer-Voranmeldung). Prestația dumneavoastră apare la dumneavoastră ca operațiune pentru care destinatarul datorează taxa.
Surse și actualitate
- § 13b UStG – Beneficiarul prestației ca debitor al taxei (verificat în corpusul BauWalker față de textul normei)
- § 14a alin. 5 UStG – Obligații suplimentare la emiterea facturilor
- § 17 alin. 6 nr. 1 VOB/B – Constituirea garanției
- § 14c UStG – Evidențierea incorectă sau neîndreptățită a taxei (verificat în corpusul BauWalker față de textul normei)
- Abschnitt 13b.3 UStAE (pragul de 10 procente din cifra de afaceri la nivel mondial, efectul obligatoriu al certificatului): reprodus după extrase publicate, nu verificat în formularea actuală. Dezvoltatorii (Bauträger) sunt un caz special controversat (jurisprudența BFH diferă de opinia administrației) și nu sunt tratați aici.
- Data actualizării: 19.10.2026. Din punct de vedere fiscal este obligatorie doar consultanța în cazul concret.
- Citatele din norme sunt prezentate în traducere; versiunea germană este cea decisivă.
Cum funcționează în BauWalker
BauWalker pregătește facturile ca proiect. Dacă § 13b UStG se aplică într-un caz concret clarificați cu consultantul dumneavoastră fiscal (Steuerberater). Programul nu înlocuiește consultanța fiscală.
Acest material are scop informativ și nu constituie consultanță juridică sau fiscală. Consecințele concrete depind de contractul dvs. și de circumstanțele de pe șantier.
Citiți și
Schlussrechnung conform VOB/B: termen, verificabilitate, plată
Până când trebuie trimisă Schlussrechnung (factura finală), ce înseamnă verificabilă, când devin banii scadenți și cum funcționează rezerva la plata finală.
Bauabzugsteuer și Freistellungsbescheinigung conform § 48 EStG
Cine trebuie să rețină 15 procente, ce praguri minime se aplică, cum vă protejează Freistellungsbescheinigung (certificatul de scutire) și ce termene există pentru declarare.
Creare documente – factură, ofertă, Nachtrag
Factură, ofertă, Nachtrag, scrisori și proces-verbal de recepție: descrieți sarcina în limba dvs., BauWalker pregătește documentul în germană.